
Startseite » Kassensystem Vergleich » Kassensystem Wissen » Registrierkasse Pflicht, was das Gesetz von Betrieben wirklich verlangt
Eine allgemeine Registrierkasse Pflicht gibt es in Deutschland derzeit nicht, ein Regierungsentwurf sieht sie ab 2028 vor. Betriebe dürfen Bareinnahmen auch mit einer offenen Ladenkasse und einem täglichen Kassenbericht aufzeichnen. Wer aber eine elektronische Kasse einsetzt, muss sie mit einer zertifizierten TSE absichern, Belege ausgeben und die Kasse über ELSTER beim Finanzamt melden.
Kaum eine Frage sorgt bei Gründern und kleinen Betrieben für so viel Unsicherheit wie die nach der Kassenpflicht. Muss ich ein Kassensystem anschaffen? Reicht eine Geldkassette? Was hat sich 2025 geändert? Die kurze Antwort lautet, eine allgemeine Pflicht zur elektronischen Kasse gibt es in Deutschland derzeit nicht. Geplant ist sie ab 2028 für Betriebe mit mehr als 100.000 Euro Umsatz. Wer aber eine elektronische Kasse nutzt, muss eine ganze Reihe von Vorgaben einhalten. Dieser Beitrag gibt den Überblick über die Pflichtlage und verweist für Details auf unsere Beiträge zu TSE, Beleg, GoBD und Prüfung.
Derzeit nicht. Kein geltendes Gesetz schreibt vor, dass ein Betrieb ein elektronisches Kassensystem anschaffen muss. Nach einem Regierungsentwurf soll sich das ab 2028 für Betriebe mit mehr als 100.000 Euro Umsatz ändern. Sie dürfen Bareinnahmen grundsätzlich auch mit einer offenen Ladenkasse erfassen, also mit Geldkassette und händisch geführten Aufzeichnungen. Das Gesetz regelt vielmehr, wie Aufzeichnungen geführt werden müssen. Entscheiden Sie sich für eine elektronische Kasse, gelten zusätzliche technische Anforderungen.
In der Praxis nutzen trotzdem die meisten Betriebe eine elektronische Kasse. Sie erleichtert die Aufzeichnung, liefert Auswertungen und verringert das Risiko von Fehlern bei einer Prüfung. Bei Kartenzahlung, mehreren Mitarbeitenden oder vielen Artikeln ist eine offene Ladenkasse kaum noch praktikabel.
Beide Wege sind derzeit zulässig, aber mit unterschiedlichen Pflichten verbunden. Die Tabelle zeigt die wichtigsten Unterschiede.
| Pflicht | Offene Ladenkasse | Elektronische Kasse |
|---|---|---|
| Zertifizierte TSE | Nein | Ja, seit 1. Januar 2020 |
| Belegausgabe | Nein | Ja, gedruckt oder digital |
| Meldung über ELSTER | Nein | Ja, seit 1. Januar 2025 |
| Einzelaufzeichnung | Mit Ausnahme bei Verkauf an viele unbekannte Personen | Ja, jeder Vorgang |
| Täglicher Kassenbericht | Ja, mit Zählprotokoll | Tagesabschluss der Kasse |
| Export für Prüfungen | Aufzeichnungen vorlegen | DSFinV-K-Format |
| Aufbewahrung | Ja | Ja |
Wer eine offene Ladenkasse führt, muss die Einnahmen täglich nachvollziehbar ermitteln. Üblich ist ein Kassenbericht, der vom gezählten Endbestand ausgeht und Ausgaben sowie Entnahmen hinzurechnet. Ein Zählprotokoll erleichtert den Nachweis. Fehler in diesen Aufzeichnungen fallen bei Prüfungen häufig auf.
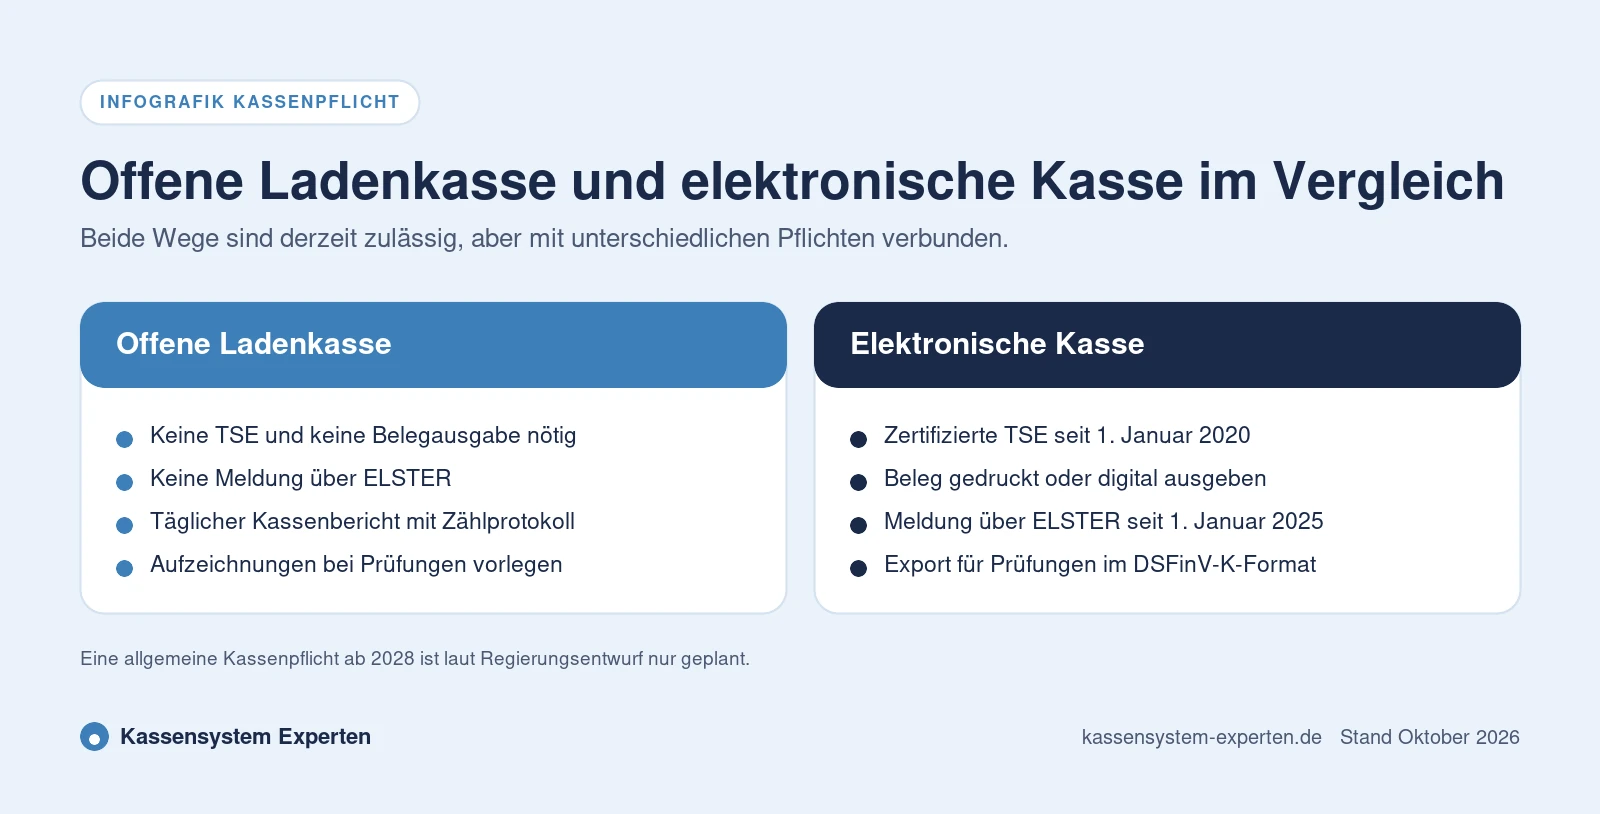
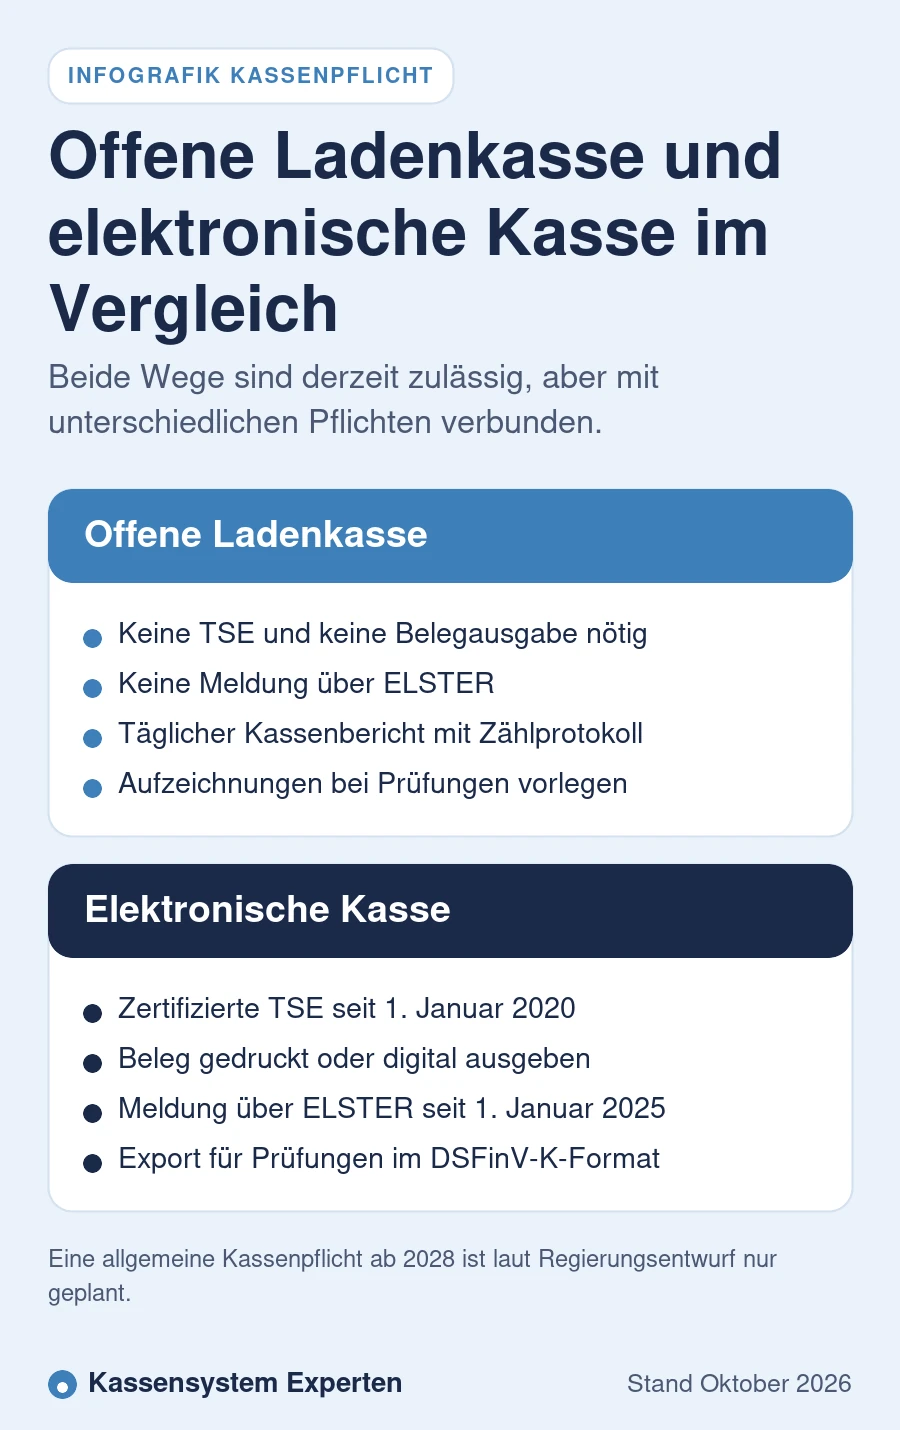
Sobald Sie eine elektronische Kasse nutzen, gelten die Vorgaben von Paragraf 146a AO und der Kassensicherungsverordnung. Sie betreffen jeden Betrieb unabhängig vom Umsatz, ob Kleingewerbe oder Filialbetrieb.
Seit dem 1. Januar 2020 für jede elektronische Kasse nach Paragraf 146a AO und KassenSichV.
Zu jedem Vorgang ein Beleg, gedruckt oder digital, Befreiung nur nach Paragraf 148 AO.
Seit 2025 Pflicht, neue Kassen innerhalb eines Monats nach Anschaffung.
Die Kasse muss Daten in diesem Format für Prüfungen bereitstellen.
Hinzu kommen die allgemeinen Grundsätze ordnungsmäßiger Buchführung. Aufzeichnungen müssen vollständig, richtig, zeitgerecht, geordnet und unveränderbar sein. Was das für die Kasse bedeutet, erläutert der Beitrag Kassensystem GoBD-konform. Die technischen Details der TSE erklärt der Beitrag zur Kassensicherungsverordnung.
Seit dem 1. Januar 2025 können und müssen elektronische Kassen über ELSTER beim Finanzamt gemeldet werden. Kassen, die vor dem 1. Juli 2025 angeschafft wurden, waren bis zum 31. Juli 2025 zu melden. Seither gilt eine Frist von einem Monat nach Anschaffung oder Außerbetriebnahme. Das ist keine neue Pflicht zur Kasse, sondern eine Meldepflicht für Betriebe, die bereits eine elektronische Kasse nutzen. Wer die Meldung noch nicht erledigt hat, sollte das zeitnah nachholen.
Außerdem gilt seit 2025 für Buchungsbelege wie einzelne Bons und Kassenberichte eine verkürzte Aufbewahrungsfrist von acht Jahren. Kassenbuch und Kassendaten bewahren Sie grundsätzlich weiter zehn Jahre auf. Im Zweifel klären Sie die Einordnung mit Ihrem Steuerbüro.
Es gibt keine vorgeschriebene Marke und keine vorgeschriebene Bauart. Ob Registrierkasse, Tablet-Kasse oder Smartphone-Kasse, entscheidend ist, dass das gewählte System die Anforderungen erfüllt. Achten Sie vor allem auf eine zertifizierte TSE, die Belegausgabe, den DSFinV-K-Export, eine Hilfe bei der Kassenmeldung und eine verständliche Dokumentation des Herstellers. Welche Bauarten es gibt, zeigt der Beitrag Kassensystem Arten.
Die Regeln gelten für alle Branchen. Besonders relevant sind sie aber für Betriebe mit vielen Barzahlungen. Dazu gehören Gastronomie, Bäckereien, Kioske, Friseure, Hofläden und Marktstände. Gerade auf dem Markt oder im Hofladen wird häufig noch mit Geldkassette gearbeitet. Das ist derzeit zulässig, verlangt aber sorgfältige Aufzeichnungen. Wer daneben ein Kartenterminal oder eine Kassen-App nutzt, arbeitet bereits mit einem elektronischen System und muss alle Pflichten dafür erfüllen.
Wer eine elektronische Kasse besitzt, sollte sie für alle Verkäufe nutzen. Ein Nebeneinander von Kasse und Geldkassette ohne klare Trennung führt bei Prüfungen häufig zu Problemen.
Zu den Pflichten gehört auch, die Kasse nachvollziehbar zu beschreiben. In einer Verfahrensdokumentation halten Sie fest, welche Geräte Sie nutzen, wie die Kasse eingerichtet ist, wer welche Rechte hat und wie Daten gesichert werden. Bedienungsanleitungen und Programmierprotokolle gehören dazu, ebenso jede wesentliche Änderung nach Updates.
Die Kassendaten selbst müssen über die gesamte Aufbewahrungsfrist lesbar und maschinell auswertbar bleiben. Das gilt auch, wenn Sie die Kasse wechseln oder einen Vertrag kündigen. Exportieren Sie vor einem Wechsel alle Daten vollständig und bewahren Sie die Exporte an zwei getrennten Orten auf.
Wer eine elektronische Kasse ohne zertifizierte TSE nutzt oder die Sicherheitseinrichtung nicht richtig einsetzt, riskiert Bußgelder bis 25.000 Euro. Gravierender sind oft die Folgen für die Buchführung. Erkennt das Finanzamt Mängel, kann es die Kassenführung verwerfen und Umsätze schätzen. Das gilt für elektronische Kassen ebenso wie für eine schlecht geführte offene Ladenkasse. Prüfungen finden dabei nicht nur angekündigt statt, die Kassennachschau nach Paragraf 146b AO ist jederzeit unangekündigt möglich.
Wenn Ihre bisherige Kasse diese Anforderungen nicht erfüllt, lohnt der Blick auf aktuelle Systeme. Im Anbietervergleich finden Sie Profile mit den Angaben der Hersteller.
Beschreiben Sie Ihren Betrieb im Preisrechner und erhalten Sie Angebote für Kassen mit zertifizierter TSE.
Ob Sie eine Registrierkasse brauchen, entscheiden Sie selbst, das Gesetz schreibt kein bestimmtes Gerät vor. Die folgenden Fragen helfen bei der Einordnung, welches Kassensystem Sie brauchen oder ob es ohne geht.
Wann Sie keine Registrierkasse brauchen, lässt sich also so zusammenfassen. Wenn Sie wenige Barumsätze haben und das Kassenbuch sorgfältig führen, ist die offene Ladenkasse derzeit zulässig. Ab wann sich eine Kasse lohnt, hängt heute vom Aufwand ab, nicht von einer festen Umsatzgrenze. Ab 2028 ist laut Regierungsentwurf eine Grenze von 100.000 Euro Gesamtumsatz geplant. Typische Beispiele finden Sie auf den Seiten für den Kiosk oder den Friseur.
Eine elektronische Registrierkasse ist jedes Gerät mit Kassenfunktion, das Umsätze digital aufzeichnet, vom klassischen Kassenterminal bis zur App auf dem Tablet. Sobald Sie eine solche Kasse nutzen, gelten diese Pflichten unabhängig vom Umsatz.
Eine Kassenbon Pflicht ohne elektronische Kasse gibt es nicht. Die Belegausgabepflicht knüpft an das elektronische Aufzeichnungssystem an, bei der offenen Ladenkasse müssen Sie auf Wunsch aber weiterhin eine Quittung ausstellen können. Mehr zur Ausgabe des Kassenbons lesen Sie im Beitrag zur Bonpflicht, was die Sicherheitseinrichtung kostet, erklärt der Ratgeber zu den TSE Kasse Kosten.
Ein Kassensystem in Deutschland muss technische und rechtliche Vorgaben zugleich erfüllen. Die Tabelle fasst sie zusammen, egal ob Sie eine Kassensoftware aus Deutschland oder von einem internationalen Anbieter nutzen.
| Anforderung | Grundlage | Was das im Alltag heißt |
|---|---|---|
| Zertifizierte TSE | Paragraf 146a AO, KassenSichV | Jeder Vorgang wird signiert und unveränderbar gespeichert |
| Belegausgabe | Paragraf 146a Absatz 2 AO | Bon auf Papier oder digital, Befreiung nur auf Antrag nach Paragraf 148 AO |
| Meldung | Paragraf 146a Absatz 4 AO | Meldung über ELSTER, seit 1. Januar 2025 verpflichtend |
| Datenexport | DSFinV K | Prüfer können die Daten in einem einheitlichen Format auslesen |
| Ordnungsmäßigkeit | GoBD | Vollständige, zeitnahe und unveränderbare Aufzeichnung samt Verfahrensdokumentation |
| Prüfbarkeit | Paragraf 146b AO | Kassennachschau jederzeit unangekündigt möglich |
Wer eine neue Kasse anschaffen will, findet im Ratgeber Registrierkasse kaufen die wichtigsten Prüfpunkte vor dem Kauf. Bei Detailfragen zur eigenen Situation hilft Ihr Steuerbüro.
Das Bundeskabinett hat am 23. September 2026 den Regierungsentwurf des Zweiten Kassengesetzes beschlossen. Danach soll ab dem 1. Januar 2028 eine Kassenpflicht gelten. Betriebe mit mehr als 100.000 Euro Gesamtumsatz im Kalenderjahr müssten dann ein elektronisches Aufzeichnungssystem mit zertifizierter TSE nutzen, die offene Ladenkasse wäre für sie nicht mehr ausreichend. Noch ist das ein Entwurf, Bundestag und Bundesrat müssen zustimmen.
Bis zum Inkrafttreten gelten die heutigen Regeln unverändert. Alle Einzelheiten zu Grenzen, Ausnahmen und Zeitplan lesen Sie in unserem Beitrag Kassenpflicht 2028 im Regierungsentwurf. Ob Ihr Betrieb voraussichtlich betroffen ist, klären Sie am besten mit Ihrem Steuerbüro.
Eine Pflicht zur elektronischen Kasse gibt es derzeit nicht, ein Regierungsentwurf plant sie ab 2028. Wer aber eine nutzt, muss TSE, Belegausgabe, Meldung, Export und Aufbewahrung im Griff haben. Auch die offene Ladenkasse ist kein Freifahrtschein, denn sie verlangt sorgfältige tägliche Aufzeichnungen. Für die meisten Betriebe ist eine aktuelle elektronische Kasse der einfachere und sicherere Weg. Wie eine Prüfung abläuft, lesen Sie im Beitrag zur Kassenprüfung durch das Finanzamt.
Derzeit nicht. Sie dürfen auch eine offene Ladenkasse nutzen. Ab 2028 ist laut Regierungsentwurf eine Kassenpflicht für Betriebe mit mehr als 100.000 Euro Umsatz geplant. Wer eine elektronische Kasse einsetzt, muss aber TSE, Belegausgabe, Meldung und Export erfüllen.
Keines im Besonderen. Es gibt keine vorgeschriebene Marke oder Bauart. Pflicht ist, dass ein eingesetztes System alle Anforderungen erfüllt.
Nein. Seit 2025 gilt die Meldepflicht für bereits genutzte elektronische Kassen über ELSTER. Eine Pflicht zur Anschaffung wurde nicht eingeführt, sie ist erst ab 2028 geplant.
Ja. Seit dem 1. Januar 2020 braucht jede elektronische Kasse eine zertifizierte TSE, unabhängig vom Umsatz.
Sie müssen die Einnahmen täglich nachvollziehbar ermitteln, meist über einen Kassenbericht mit Zählprotokoll, und alle Unterlagen aufbewahren.
Das ist riskant. Wer eine elektronische Kasse besitzt, sollte alle Verkäufe darüber erfassen. Ein Nebeneinander ohne klare Trennung führt bei Prüfungen oft zu Problemen.
Bußgelder bis 25.000 Euro bei Verstößen rund um die TSE sowie Schätzungen der Umsätze, wenn die Kassenführung nicht ordnungsgemäß ist.
Ja. Eine Kassen-App ist ein elektronisches Aufzeichnungssystem. Sie braucht eine zertifizierte TSE und muss über ELSTER beim Finanzamt gemeldet werden, wie jede andere elektronische Kasse auch.
Derzeit nicht. Es gibt noch keine allgemeine Pflicht, eine Registrierkasse zu nutzen, eine offene Ladenkasse mit täglichem Kassenbericht ist zulässig. Ab 2028 plant die Bundesregierung eine Kassenpflicht für Betriebe mit mehr als 100.000 Euro Umsatz. Wer jedoch eine elektronische Kasse einsetzt, muss TSE, Belegausgabe und Meldung beim Finanzamt beachten.
Wenn Sie keine oder nur wenige Bareinnahmen haben und diese sauber im Kassenbuch erfassen, können Sie derzeit auf eine elektronische Kasse verzichten. Ob das für Ihren Betrieb sinnvoll ist, klären Sie am besten mit Ihrem Steuerbüro.
Die Belegausgabepflicht gilt für elektronische Aufzeichnungssysteme. Bei einer offenen Ladenkasse besteht sie nicht in dieser Form, eine Quittung auf Wunsch des Kunden sollten Sie trotzdem ausstellen können.
Die Technische Sicherheitseinrichtung ist ein zertifiziertes Sicherheitsmodul, das jeden Kassenvorgang signiert und manipulationssicher speichert. Sie ist seit 1. Januar 2020 für jede elektronische Kasse Pflicht und kann als Hardware oder als Cloud Lösung eingebunden sein.
Ein Kartenterminal allein ist keine Kasse und erfüllt keine Aufzeichnungspflichten. Ob Sie eine Registrierkasse brauchen, hängt von Ihren Bareinnahmen und Abläufen ab. Viele Betriebe verbinden Kasse und Terminal, damit Beträge automatisch übertragen werden.
Geplant ist sie. Nach dem Regierungsentwurf vom 23. September 2026 sollen Betriebe mit mehr als 100.000 Euro Gesamtumsatz ab dem 1. Januar 2028 eine elektronische Kasse mit TSE nutzen. Das Gesetz ist noch nicht verabschiedet.
Laut Entwurf Betriebe mit höchstens 100.000 Euro Gesamtumsatz sowie Betriebe mit weniger als 12.000 Euro Barumsatz im Jahr. Weitere Ausnahmen kann das Bundesministerium der Finanzen per Rechtsverordnung festlegen.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Welche Sicherheitseinrichtung zu Ihrer Kasse passt.
KassenSichV und TSE im Detail.
Pflichtangaben und digitaler Beleg.
Grundsätze ordnungsgemäßer Kassenführung.
So läuft eine Kassennachschau ab.
Einfache Lösungen für kleine Betriebe.
Preisrechner
Anbietervergleich