
Startseite » Kassensystem Vergleich » Kassensystem Wissen » Mehrwertsteuer in der Gastronomie seit 2026 und die Kasse
Seit 1. Januar 2026 gilt für Restaurant und Verpflegungsdienstleistungen dauerhaft der ermäßigte Steuersatz von 7 Prozent, ausgenommen die Abgabe von Getränken. Für Gastronomen ist das eine spürbare Entlastung. Für die Kasse bedeutet es aber, dass Speisen und Getränke sauber getrennt sein müssen. Besonders bei Menüs, Buffets und Pauschalangeboten stellt sich die Frage der Aufteilung. Dieser Beitrag erklärt die Regelung, zeigt, wie Sie die Kasse richtig einstellen, und nennt typische Fehlerquellen.
Nach Paragraf 12 Absatz 2 Nummer 15 UStG ermäßigt sich die Steuer für Restaurant und Verpflegungsdienstleistungen, mit Ausnahme der Abgabe von Getränken. Seit 1. Januar 2026 gilt diese Ermäßigung dauerhaft. Für die Gastronomie heißt das, dass Speisen sowohl beim Verzehr im Lokal als auch außer Haus mit 7 Prozent besteuert werden. Getränke sind ausgenommen und werden im Restaurant grundsätzlich mit 19 Prozent besteuert.
Damit entfällt für Speisen die frühere Unterscheidung zwischen Verzehr vor Ort und Mitnahme, die viele Betriebe jahrelang beschäftigt hat. Für Getränke bleibt sie dagegen relevant, wie der Beitrag zum Steuersatz beim Außer Haus Verkauf zeigt, der in unserem Wissensbereich folgt. Einen Überblick über Kassenfunktionen im Gastgewerbe bietet der Beitrag Kassenfunktionen für die Gastronomie.
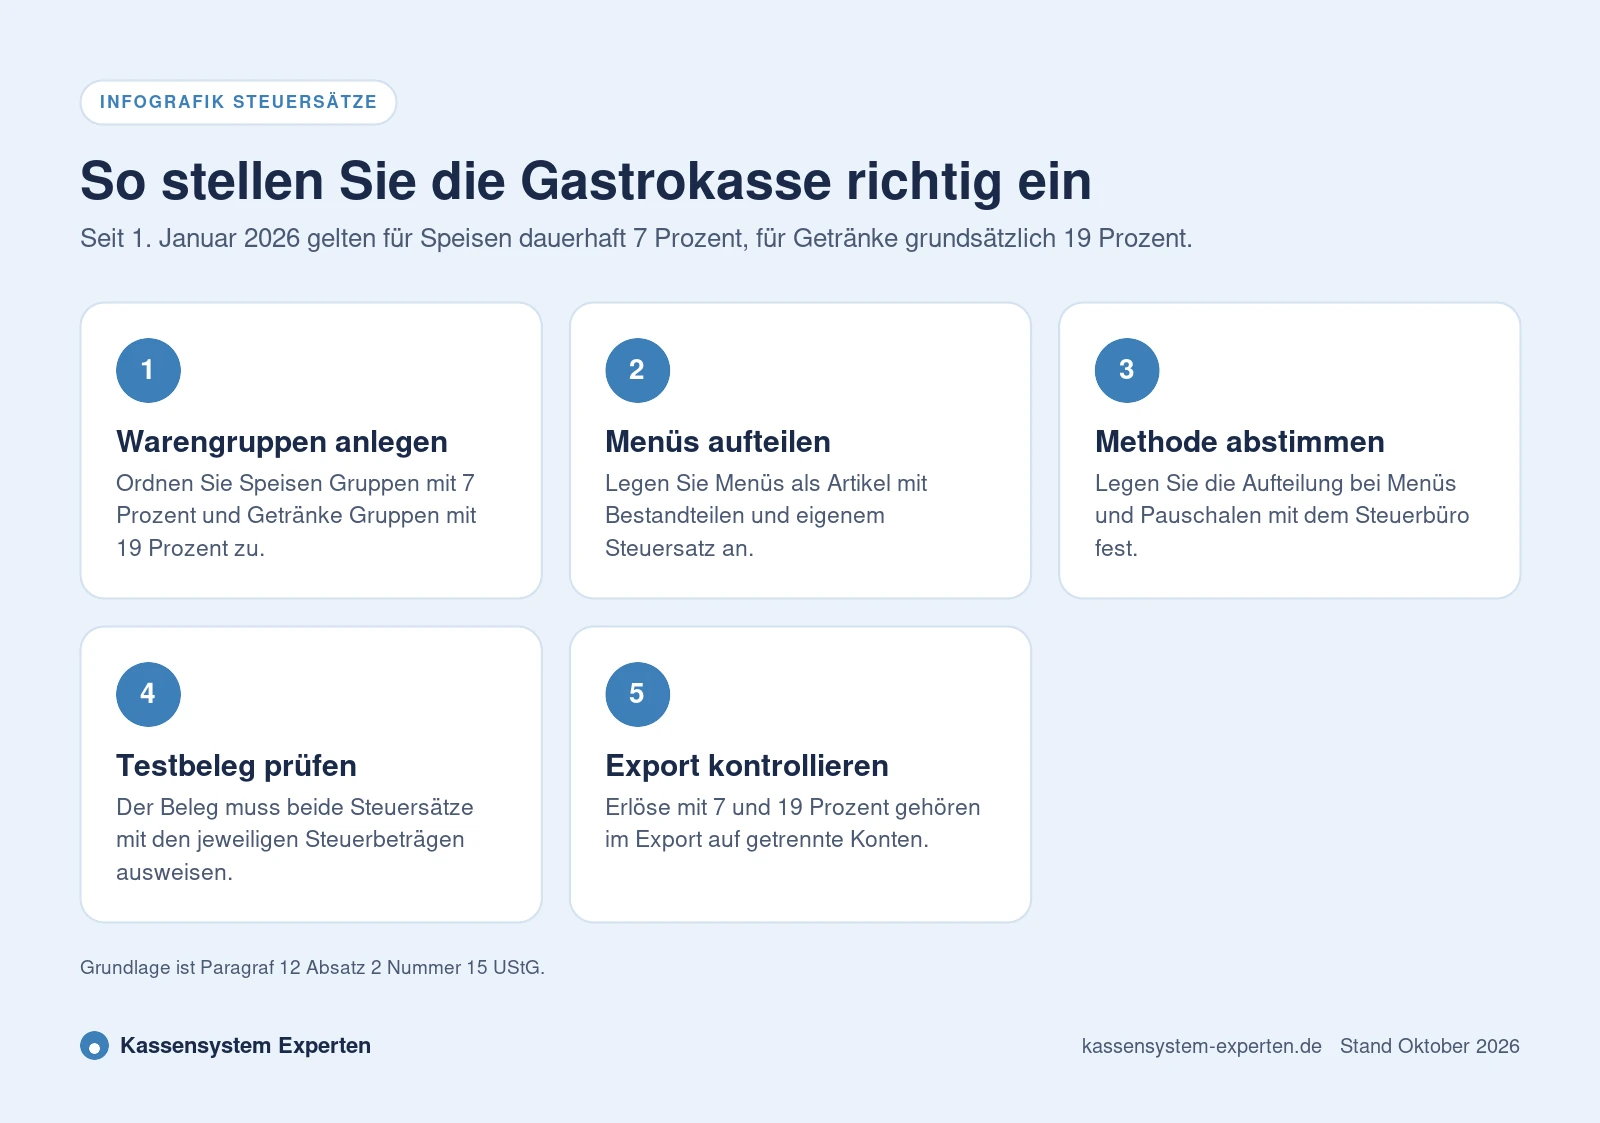
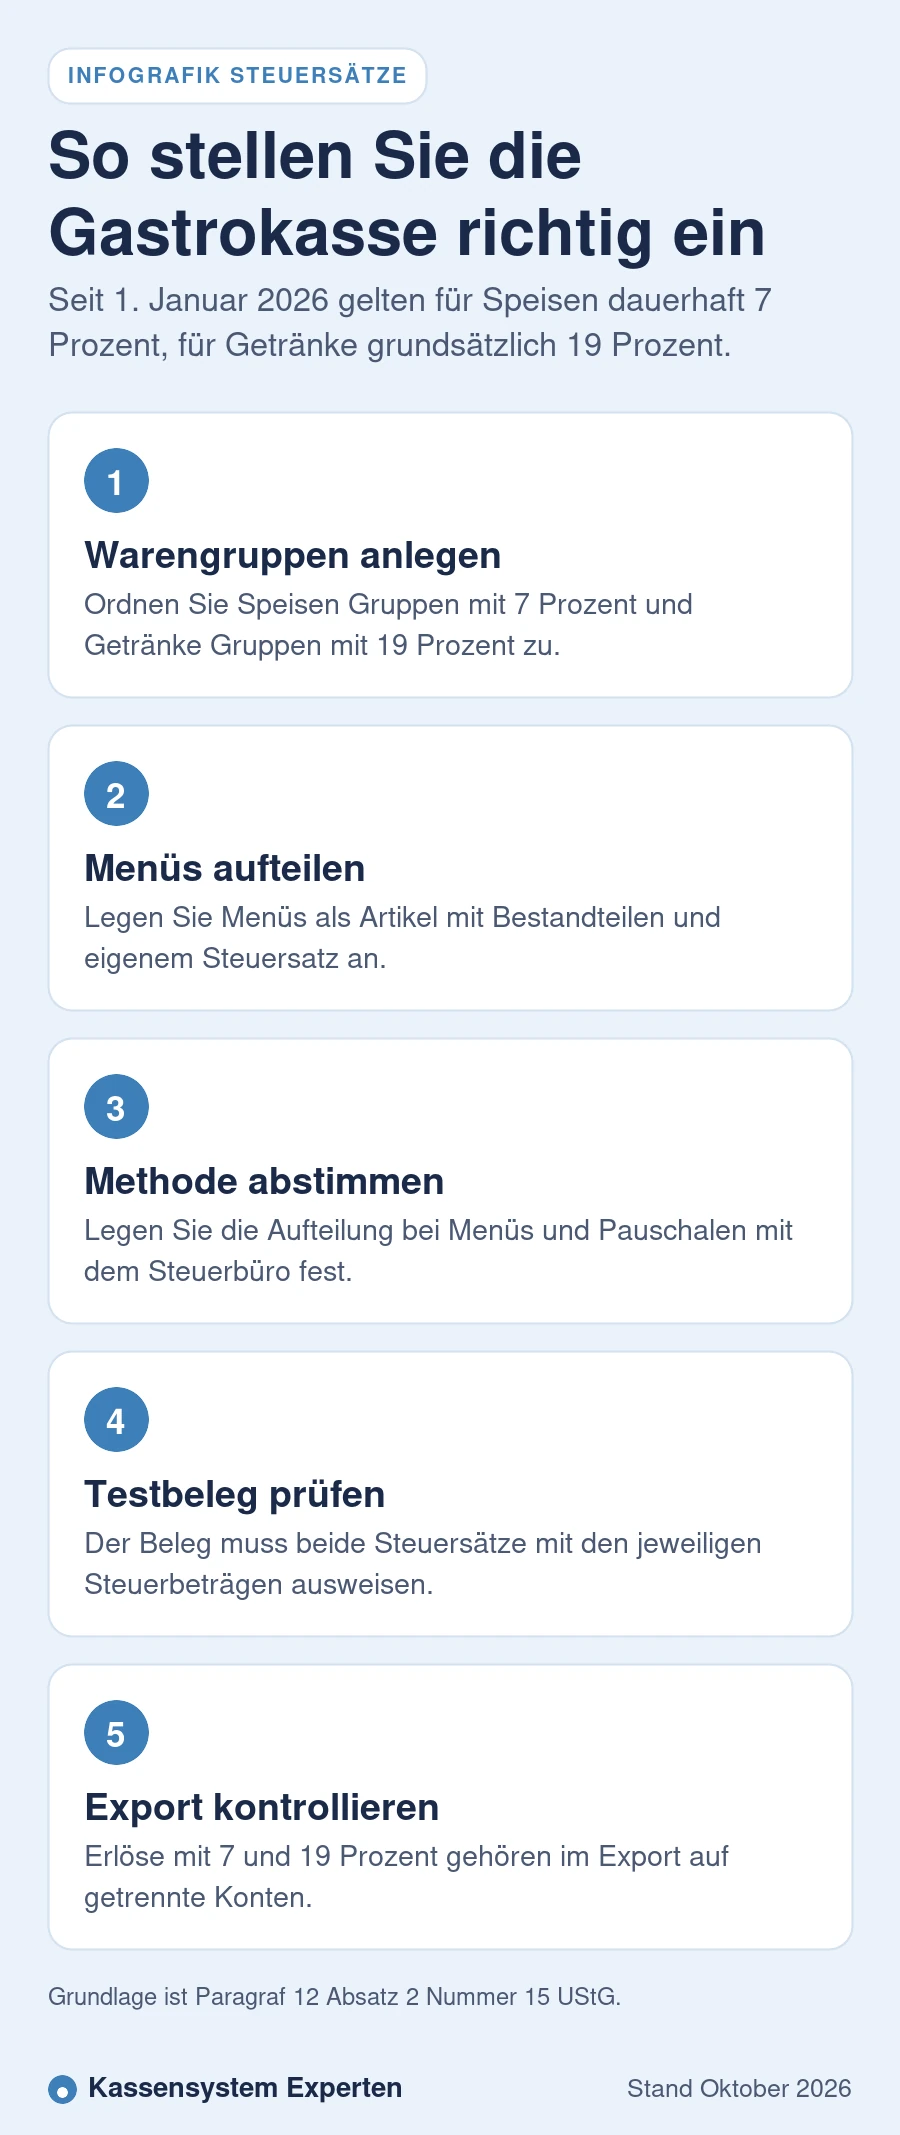
Die Kasse muss für jeden Artikel den richtigen Steuersatz kennen. Am sichersten gelingt das über Warengruppen. Speisen landen in Gruppen mit 7 Prozent, Getränke in Gruppen mit 19 Prozent. Neue Artikel erben den Steuersatz ihrer Gruppe, und Fehler bei der Neuanlage werden seltener.
| Artikelart | Typischer Steuersatz im Restaurant | Hinweis |
|---|---|---|
| Speisen, Vorspeisen, Desserts | 7 Prozent | Seit 1. Januar 2026 dauerhaft |
| Alkoholfreie Getränke | 19 Prozent | Getränke sind von der Ermäßigung ausgenommen |
| Alkoholische Getränke | 19 Prozent | Wie alle Getränke |
| Kaffee und Tee | 19 Prozent | Als Getränk im Lokal |
| Menü mit Getränk | Aufteilung nötig | Speisenanteil 7, Getränkeanteil 19 Prozent |
| Speisen außer Haus | 7 Prozent | Kein Unterschied mehr zum Verzehr vor Ort |
Wie Sie Warengruppen sinnvoll aufbauen, beschreibt der Beitrag Warengruppen anlegen. Prüfen Sie nach jeder Änderung einen Testbeleg. Er muss die Steuersätze und die jeweiligen Steuerbeträge korrekt ausweisen.
Die Einordnung einzelner Produkte kann im Detail schwierig sein, etwa bei Smoothies, Milchmischgetränken oder flüssigen Desserts. Lassen Sie Ihre Warengruppen und Grenzfälle einmal vom Steuerbüro prüfen.
Schwierig wird es, wenn Speisen und Getränke zu einem Gesamtpreis verkauft werden. Ein Mittagsmenü mit Getränk, ein Brunch mit Kaffee oder eine Feier mit Pauschale pro Person enthalten Anteile mit unterschiedlichen Steuersätzen. Der Gesamtpreis muss dann aufgeteilt werden. Die Aufteilung sollte nachvollziehbar sein, etwa nach dem Verhältnis der Einzelpreise.
Viele Kassensysteme bieten dafür Menüartikel, bei denen die Bestandteile mit eigenen Steuersätzen hinterlegt sind. Die Kasse teilt den Preis dann automatisch auf. Welche Methode in Ihrem Fall angemessen ist, klären Sie mit dem Steuerbüro, bevor Sie Pauschalangebote anlegen.
Der Beleg muss nach Paragraf 6 KassenSichV unter anderem das Entgelt, den darauf entfallenden Steuerbetrag und den anzuwendenden Steuersatz ausweisen. Bei gemischten Bons erscheinen also beide Steuersätze mit den jeweiligen Beträgen. Prüfen Sie stichprobenartig einige Belege, besonders nach Änderungen an Artikeln oder Menüs.
Auch der Export an das Steuerbüro muss stimmen. Erlöse mit 7 und 19 Prozent gehören auf getrennte Konten. Wie das funktioniert, beschreibt der Beitrag DATEV Export aus der Kasse. Ein Fehler in der Zuordnung zieht sich sonst durch alle Monate und fällt oft erst bei der Jahresabschlussprüfung auf.
Auch Jahre nach einer Steueränderung finden sich in vielen Kassen noch Fehler. Die häufigsten sehen Sie hier.
Speisen und Getränke in einer Gruppe führen zu falschen Steuersätzen.
Mehr erfahren
Freie Preistasten oder Sammelartikel ohne klaren Steuersatz.
Menü mit Getränk wird komplett mit einem Satz gebucht.
Export führt beide Steuersätze auf dasselbe Erlöskonto.
Ein guter Zeitpunkt für eine Durchsicht ist der Jahreswechsel. Gehen Sie alle Warengruppen und die häufigsten Artikel durch und vergleichen Sie einen Monatsbericht mit dem Export. Abweichungen zeigen sich dann schnell.
Ob die Senkung für Speisen an Gäste weitergegeben wird, ist eine unternehmerische Entscheidung. Rechtlich vorgeschrieben ist das nicht. Viele Betriebe haben die Entlastung genutzt, um gestiegene Kosten für Wareneinsatz, Energie und Personal aufzufangen. Wichtig für die Kasse ist nur, dass die Bruttopreise korrekt hinterlegt sind und der Steuersatz stimmt. Ändern Sie Preise in der Kasse immer zentral über die Artikelverwaltung, nicht über freie Preistasten.
Eine aktuelle Kalkulation hilft, Speisen und Getränke getrennt zu betrachten. Getränke tragen mit 19 Prozent eine höhere Steuer, haben aber oft eine bessere Marge. Auswertungen nach Warengruppen zeigen, wie sich der Umsatzmix entwickelt, wie im Beitrag Umsatzanalyse mit der Kasse beschrieben.
Moderne Gastronomiekassen bilden die Steuersätze über Warengruppen und Menüartikel zuverlässig ab. Prüfen Sie in den Profilen von Anbietern wie gastronovi, Lightspeed, orderbird oder Vectron, wie Menüs und Pauschalen aufgeteilt werden. Für Restaurants, Cafés und Imbisse finden Sie auf den Branchenseiten weitere Hinweise. Eine Kasse mit Küchenmonitor hilft zusätzlich, Bestellungen sauber zu trennen.
Auch Catering und Lieferung gehören in die Betrachtung. Wer Speisen ausliefert oder bei Veranstaltungen anbietet, sollte prüfen, ob die Leistung als Restaurant oder Verpflegungsdienstleistung gilt und wie Getränke, Geschirr oder Personal im Paket zu behandeln sind. Gerade bei Pauschalpreisen für Firmenfeiern lohnt eine Abstimmung mit dem Steuerbüro, bevor das Angebot an den Kunden geht. Für Rechnungen an Unternehmen kommt zudem die Pflicht zur E Rechnung hinzu, die ab 1. Januar 2027 bei mehr als 800.000 Euro Vorjahresumsatz und ab 1. Januar 2028 für alle gilt.
Geben Sie im Preisrechner Ihr Konzept an und erhalten Sie Angebote mit sauberer Steuerlogik.
Für Speisen im Rahmen von Restaurant und Verpflegungsdienstleistungen gilt seit 1. Januar 2026 dauerhaft der ermäßigte Satz von 7 Prozent.
Nein. Die Abgabe von Getränken ist ausgenommen. Getränke werden im Restaurant grundsätzlich mit 19 Prozent besteuert.
Für Speisen nicht mehr, sie werden in beiden Fällen mit 7 Prozent besteuert. Für Getränke kann der Unterschied weiter eine Rolle spielen.
Der Preis wird auf Speisen und Getränk aufgeteilt. Viele Kassen bieten Menüartikel mit Bestandteilen und eigenen Steuersätzen. Die Methode klären Sie mit dem Steuerbüro.
Nein, das ist eine unternehmerische Entscheidung. Wichtig ist, dass Preise und Steuersätze in der Kasse korrekt hinterlegt sind.
Unter anderem das Entgelt, der Steuerbetrag und der Steuersatz. Bei gemischten Bons erscheinen beide Steuersätze mit den jeweiligen Beträgen.
Gehen Sie die Warengruppen durch, erstellen Sie Testbelege für Speisen, Getränke und Menüs und vergleichen Sie einen Monatsbericht mit dem Export an das Steuerbüro. Bei Unsicherheit lassen Sie die Einstellungen dort prüfen.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Funktionen für Service und Küche.
Steuersätze sauber zuordnen.
Mehr erfahren
Schnell verkaufen.
Was eine Gastrokasse können muss.
Preisrechner
Anbietervergleich