Startseite » Kassensystem Vergleich » Kassensystem Wissen » E Rechnung und Kassensystem ab 2027
Die E Rechnung kommt in Etappen. Seit 1. Januar 2025 müssen alle Unternehmen E Rechnungen empfangen können. Seit 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz Rechnungen an andere Unternehmen als E Rechnung ausstellen, ab 1. Januar 2028 gilt das für alle. Für Betriebe mit Kasse stellt sich die Frage, was das konkret bedeutet. Der Kassenbon an Privatkunden bleibt, Kleinbetragsrechnungen sind ausgenommen. Doch beim Verkauf an Firmenkunden ändert sich einiges. Dieser Beitrag ordnet die Regeln ein.
Die Pflicht zur E Rechnung gilt für Umsätze zwischen inländischen Unternehmen. Sie wurde stufenweise eingeführt, damit sich Betriebe vorbereiten können.
| Zeitpunkt | Was gilt | Betroffen |
|---|---|---|
| Seit 1. Januar 2025 | E Rechnungen empfangen können | Alle Unternehmen |
| Seit 1. Januar 2027 | E Rechnungen an Unternehmen ausstellen | Vorjahresumsatz über 800.000 Euro |
| Ab 1. Januar 2028 | E Rechnungen an Unternehmen ausstellen | Alle Unternehmen |
| Dauerhaft ausgenommen | Kleinbetragsrechnungen bis 250 Euro brutto | Alle Unternehmen |
Eine E Rechnung ist nicht einfach ein PDF. Gemeint ist eine Rechnung in einem strukturierten elektronischen Format, das eine maschinelle Verarbeitung ermöglicht und der europäischen Norm entspricht. Ein PDF per E-Mail gilt dagegen als sonstige Rechnung. Allgemeine Hinweise zum Thema bietet der Beitrag E Rechnung.
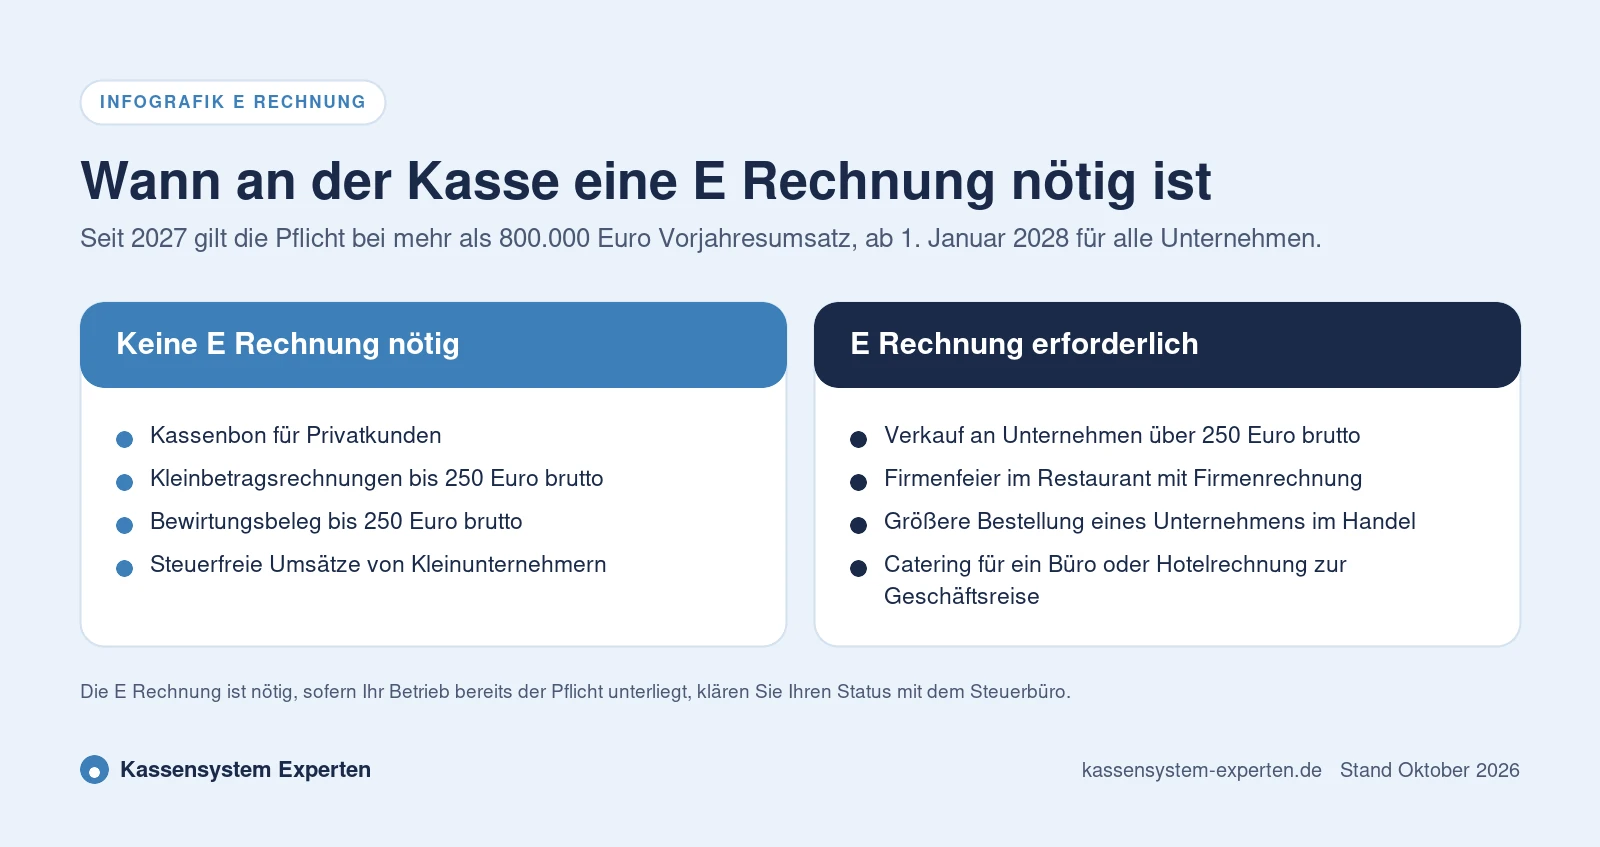
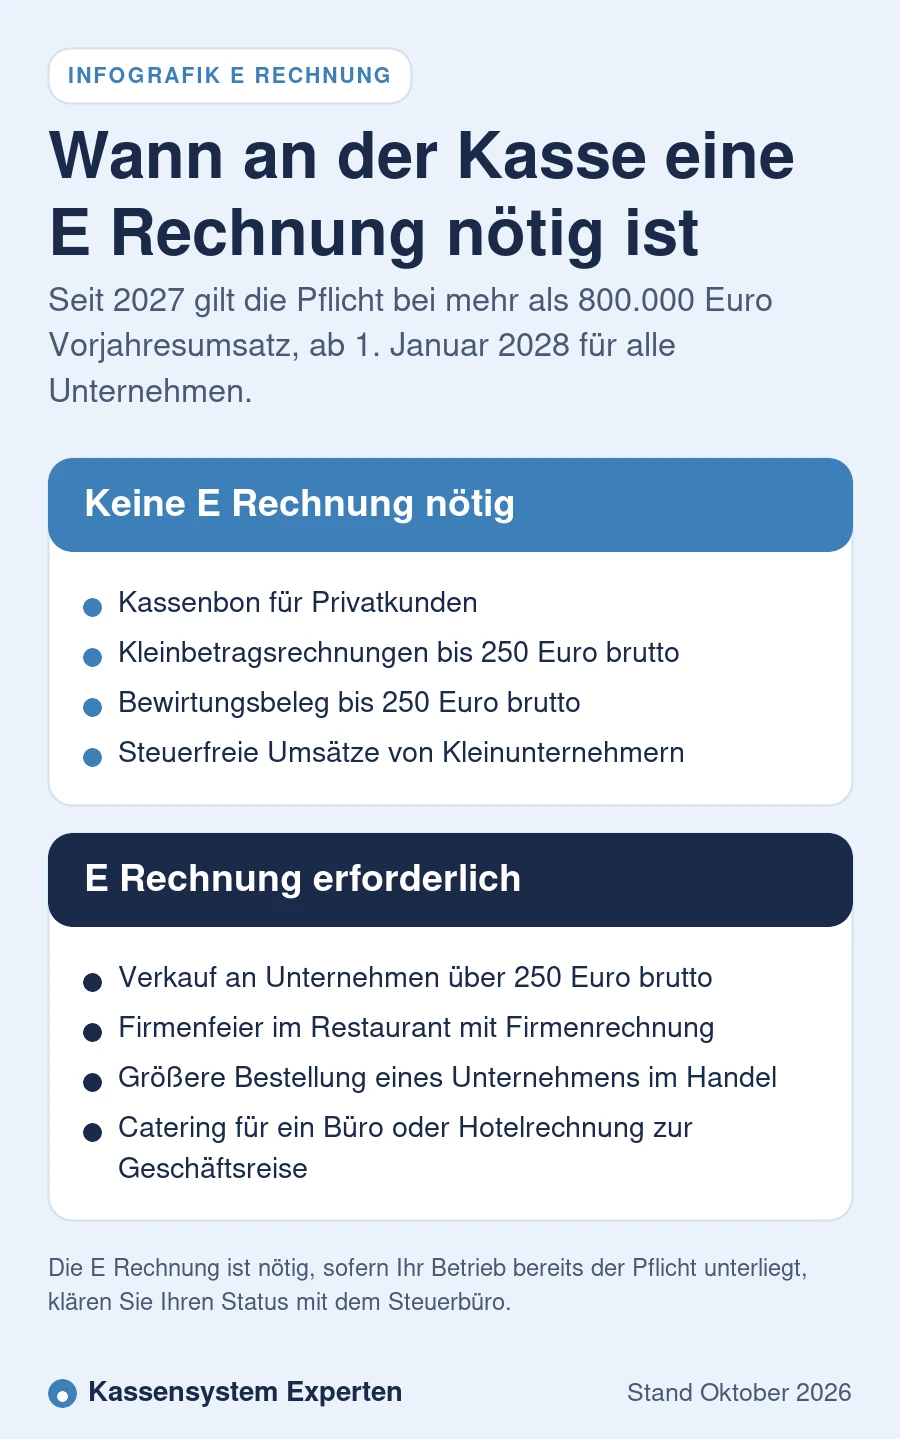
Für den klassischen Verkauf an Privatkunden ändert sich nichts. Die E Rechnungspflicht betrifft nur Umsätze zwischen Unternehmen. Der Kassenbon für Privatkunden bleibt, wie er ist. Es gilt weiter die Belegausgabepflicht seit 1. Januar 2020, und der Beleg kann gedruckt oder digital ausgegeben werden.
Auch beim Verkauf an Unternehmen ändert sich in vielen Fällen nichts. Kleinbetragsrechnungen bis 250 Euro brutto sind ausdrücklich ausgenommen. Kauft ein Handwerker im Laden Material für 80 Euro oder lädt eine Geschäftsfrau zwei Kunden zum Mittagessen ein, reicht weiter der Kassenbon mit den Angaben einer Kleinbetragsrechnung. Was ein Beleg enthalten muss, steht im Beitrag Bonpflicht.
Ein digitaler Kassenbon per QR Code oder E-Mail ist ein Beleg nach KassenSichV, aber keine E Rechnung im Sinne des Umsatzsteuerrechts. Für Kleinbetragsrechnungen ist das kein Problem, über 250 Euro an Unternehmen kann es eines sein.
Betroffen sind Verkäufe an Unternehmen über 250 Euro brutto, für die eine Rechnung ausgestellt wird. Typische Fälle an der Kasse sind eine Firmenfeier im Restaurant, eine größere Bestellung eines Unternehmens im Handel, Catering für ein Büro oder eine Hotelrechnung für eine Geschäftsreise. Wer seit 2027 der Pflicht unterliegt, muss in diesen Fällen eine E Rechnung ausstellen.
Rechnung über eine Feier an ein Unternehmen über 250 Euro.
Hotelrechnung an den Arbeitgeber des Gastes.
Bestellung eines Unternehmens im Handel mit Rechnung.
Lieferung von Speisen an ein Büro oder Event.
Die Kasse muss nicht selbst E Rechnungen erzeugen. Häufig wird die Rechnung aus einem angebundenen Rechnungsmodul oder aus der Buchhaltungssoftware erstellt. Wichtig ist, dass Kassenvorgang und Rechnung zusammenpassen und keine doppelte Erfassung entsteht. Wie Kasse und Buchhaltung verbunden werden, beschreibt der Beitrag Schnittstelle zwischen Kasse und Buchhaltung.
Zulässig sind Formate, die der europäischen Norm für elektronische Rechnungen entsprechen. In Deutschland verbreitet sind XRechnung, ein rein strukturiertes Datenformat, und ZUGFeRD, das ein lesbares PDF mit eingebetteten strukturierten Daten kombiniert. Bei ZUGFeRD kommt es auf die Version und das Profil an, denn nicht jedes Profil erfüllt die Anforderungen. Ihr Rechnungsprogramm sollte das passende Format automatisch erzeugen.
Fragen Sie Ihren Kassenanbieter, ob ein Rechnungsmodul mit E Rechnung angeboten wird oder ob die Rechnung über ein angebundenes Programm entsteht. Bei Anbietern wie Lightspeed, ready2order und Tillhub lohnt ein Blick in die Profile, welche Rechnungsfunktionen genannt werden.
Neben den Kleinbetragsrechnungen gibt es weitere Ausnahmen. Kleinunternehmer dürfen nach Paragraf 34a UStDV Rechnungen über ihre steuerfreien Umsätze immer als sonstige Rechnung übermitteln, also etwa als PDF oder auf Papier. Details stehen im Beitrag Kassensystem für Kleinunternehmer. Für Fahrausweise gelten ebenfalls Sonderregeln.
Wichtig ist der Blick auf den Vorjahresumsatz. Wer 2026 mehr als 800.000 Euro umgesetzt hat, unterliegt seit 1. Januar 2027 der Pflicht. Wer darunter lag, hat noch bis Ende 2027 Zeit. Ab 1. Januar 2028 gilt die Pflicht für alle, unabhängig vom Umsatz. Klären Sie Ihren konkreten Status mit dem Steuerbüro.
In der Gastronomie stellt sich oft die Frage nach Bewirtungsbelegen. Gäste, die ein Geschäftsessen steuerlich ansetzen möchten, brauchen einen Beleg mit bestimmten Angaben. Liegt der Betrag bis 250 Euro brutto, reicht in der Regel eine Kleinbetragsrechnung, also der maschinell erstellte Kassenbon mit den nötigen Angaben. Darüber und bei einem unternehmerischen Leistungsempfänger kann seit 2027 eine E Rechnung erforderlich sein, sofern Ihr Betrieb bereits der Pflicht unterliegt.
Bereiten Sie Ihr Team darauf vor, nach einer Rechnung auf ein Unternehmen zu fragen und dafür die nötigen Daten wie Firmenname und Anschrift aufzunehmen. Eine Kasse, die aus einem Tisch eine Rechnung mit Empfängerdaten erzeugen und an ein Rechnungsmodul übergeben kann, spart hier viel Aufwand. Hinweise für die Gastronomie finden Sie im Beitrag Mehrwertsteuer in der Gastronomie seit 2026.
Wer noch nicht vorbereitet ist, sollte jetzt handeln. Die folgenden Schritte helfen.
Vergessen Sie den Empfang nicht. Seit 2025 erhalten Sie Rechnungen Ihrer Lieferanten zunehmend als E Rechnung. Diese müssen elektronisch aufbewahrt werden und gehören zu Ihren Buchungsbelegen, für die seit 2025 eine Frist von acht Jahren gilt. Mehr dazu im Beitrag Aufbewahrungsfristen für Kassendaten.
Für Betriebe mit vielen Firmenkunden ist eine Kasse mit integriertem oder angebundenem Rechnungsmodul sinnvoll. Wer nur gelegentlich größere Rechnungen an Unternehmen schreibt, kommt oft mit einem separaten Rechnungsprogramm aus. Achten Sie in jedem Fall darauf, dass Kassenumsatz und Rechnung nicht doppelt erfasst werden. Eine moderne Kassensoftware kann beides verbinden.
Geben Sie im Preisrechner an, dass Sie Firmenkunden mit Rechnung bedienen, und erhalten Sie passende Angebote.
Nein. Die Pflicht betrifft Rechnungen an Unternehmen. Kassenbons für Privatkunden und Kleinbetragsrechnungen bis 250 Euro brutto sind nicht betroffen.
Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz für Rechnungen an andere Unternehmen. Ab 1. Januar 2028 gilt die Pflicht für alle.
Nein. Eine E Rechnung ist ein strukturiertes elektronisches Format nach europäischer Norm, etwa XRechnung oder ein passendes ZUGFeRD Profil.
Bis 250 Euro brutto reicht in der Regel die Kleinbetragsrechnung. Darüber kann bei einem unternehmerischen Empfänger eine E Rechnung nötig sein, wenn Ihr Betrieb bereits der Pflicht unterliegt.
Für ihre steuerfreien Umsätze nicht. Sie dürfen nach Paragraf 34a UStDV immer sonstige Rechnungen ausstellen, müssen E Rechnungen aber empfangen können.
Das hängt vom System ab. Manche Kassen haben ein Rechnungsmodul, andere übergeben an ein angebundenes Programm. Fragen Sie Ihren Anbieter.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Was beim Empfang gilt.
Kasse mit Rechnungsmodul.
Firmenfeiern und Bewirtung.
Was auf den Beleg gehört.
Preisrechner
Anbietervergleich