
Startseite » Kassensystem Vergleich » Kassensystem Wissen » Bonpflicht, Pflichtangaben, digitaler Beleg und Befreiung
Seit dem 1. Januar 2020 müssen Betriebe mit elektronischer Kasse zu jedem Verkauf einen Beleg erstellen. Diese Belegausgabepflicht, umgangssprachlich Bonpflicht, sorgte bei ihrer Einführung für viel Diskussion über Papierberge. Inzwischen ist sie Alltag, und digitale Belege machen die Umsetzung deutlich einfacher. Dieser Beitrag erklärt, für wen die Bonpflicht gilt, welche Angaben ein Kassenbon enthalten muss, wann ein digitaler Beleg reicht, wie eine Befreiung funktioniert und welche Fehler Sie vermeiden sollten.
Die Bonpflicht ist in Paragraf 146a Absatz 2 der Abgabenordnung geregelt. Wer Geschäftsvorfälle mit einem elektronischen Aufzeichnungssystem erfasst, muss dem Beteiligten in unmittelbarem zeitlichem Zusammenhang einen Beleg über den Vorgang erstellen und zur Verfügung stellen. Einzelheiten zu Inhalt und Form regelt die Kassensicherungsverordnung. Ziel ist, dass jeder Verkauf tatsächlich in der Kasse erfasst wird. Ein Bon ohne Buchung lässt sich nicht erzeugen.
Die Pflicht gilt unabhängig vom Umsatz und von der Branche. Sie betrifft das Café ebenso wie die Bäckerei, den Kiosk oder den Friseur. Den gesamten Rahmen erklärt der Beitrag zur Kassensicherungsverordnung.
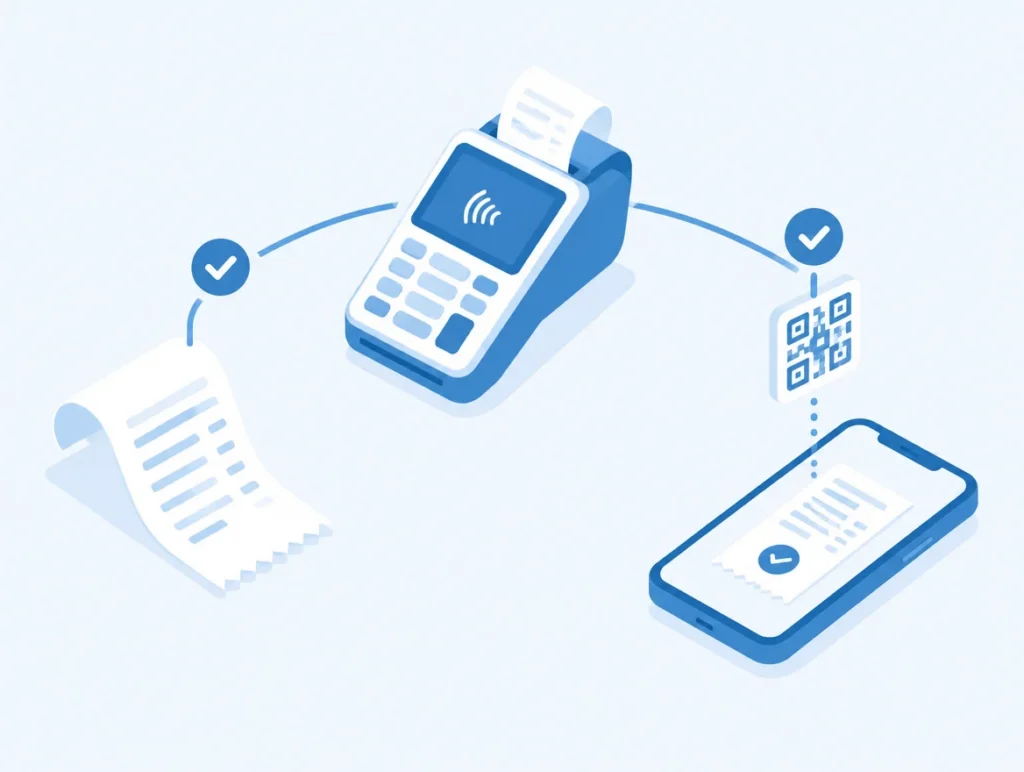
Die Bonpflicht knüpft an die elektronische Kasse an. Wer ein elektronisches Aufzeichnungssystem nutzt, ob Registrierkasse, Tablet-Kasse oder App, muss Belege ausgeben. Betriebe mit einer offenen Ladenkasse, also ohne elektronisches System, unterliegen der Bonpflicht nicht. Sie müssen ihre Einnahmen aber auf andere Weise vollständig aufzeichnen, etwa mit einem Kassenbericht. Wann welche Variante zulässig ist, erläutert der Beitrag zur Kassenpflicht.
Bonpflicht gilt, zusätzlich TSE und Meldung über ELSTER.
Keine Bonpflicht, aber vollständige Aufzeichnung der Einnahmen.
Welche Angaben ein Beleg enthalten muss, regelt Paragraf 6 der Kassensicherungsverordnung. Die meisten Kassen drucken diese Angaben automatisch. Prüfen Sie trotzdem einmal einen Bon Ihrer Kasse anhand der Liste.
| Angabe | Beispiel oder Hinweis |
|---|---|
| Name und Anschrift des Unternehmens | Wie im Handelsregister oder Gewerbe angegeben |
| Datum und Zeitpunkt von Beginn und Ende des Vorgangs | Kommen von der TSE |
| Menge und Art der Ware oder Leistung | Etwa zwei Brötchen oder Haarschnitt |
| Transaktionsnummer | Fortlaufend, von der TSE vergeben |
| Entgelt und Steuerbetrag mit Steuersatz | Getrennt nach 7 und 19 Prozent |
| Seriennummer der Kasse oder der TSE | Identifiziert das Aufzeichnungssystem |
| Signaturzähler und Prüfwert | Belegen die Absicherung durch die TSE |
In der Gastronomie ist die saubere Trennung der Steuersätze besonders wichtig. Für Speisen gelten seit dem 1. Januar 2026 dauerhaft 7 Prozent, für Getränke grundsätzlich 19 Prozent. Die TSE-Angaben werden häufig zusätzlich als QR-Code gedruckt, damit Prüfer sie schnell auslesen können. Wie die TSE die Angaben erzeugt, erklärt der Beitrag TSE im Kassensystem.
Der Beleg muss nicht auf Papier gedruckt werden. Ein elektronischer Beleg ist zulässig, wenn der Kunde damit einverstanden ist. Üblich sind ein QR-Code auf dem Kundendisplay, den der Kunde mit dem Smartphone scannt, oder der Versand per E-Mail oder App. Das spart Thermopapier und Kosten. Ein reines Anzeigen des Belegs auf dem Bildschirm ohne Möglichkeit zum Abruf genügt nicht.
Wer Belege per E-Mail verschickt, verarbeitet personenbezogene Daten. Informieren Sie Ihre Kunden und nutzen Sie die Adresse nur für weitere Zwecke, wenn eine Einwilligung vorliegt.
Eine Befreiung ist nur auf Antrag beim Finanzamt nach Paragraf 148 AO möglich. Sie kommt in Betracht, wenn Waren an eine Vielzahl nicht bekannter Personen verkauft werden und die Belegausgabe eine unzumutbare Härte darstellt. Das Finanzamt entscheidet im Einzelfall und kann eine Befreiung widerrufen. In der Praxis werden Befreiungen zurückhaltend erteilt, zumal digitale Belege die Umsetzung erleichtern.
Wichtig ist, dass eine Befreiung nur die Belegausgabe betrifft. Die TSE, die Einzelaufzeichnung und die Meldung der Kasse bleiben Pflicht. Stellen Sie einen Antrag am besten gemeinsam mit Ihrem Steuerbüro.
Rechnen Sie nicht damit, dass hohe Kosten für Papier allein eine Befreiung begründen. Mit einem digitalen Beleg lässt sich dieser Aufwand in vielen Betrieben deutlich senken. Prüfen Sie deshalb zuerst, ob Ihre Kasse diese Möglichkeit bietet, bevor Sie einen Antrag stellen.
Ein Kassenbon kann zugleich als Kleinbetragsrechnung bis 250 Euro brutto dienen, wenn er die umsatzsteuerlichen Angaben enthält. Für Rechnungen an Geschäftskunden über diesem Betrag gelten künftig die Regeln zur E-Rechnung, wie der Beitrag zur E-Rechnungspflicht zeigt.
Die Regeln sind überall gleich, die Umsetzung unterscheidet sich. In der Bäckerei und am Kiosk entstehen viele kleine Verkäufe in kurzer Zeit. Hier lohnt ein schneller Drucker oder ein QR-Code am Kundendisplay, damit die Schlange nicht wächst. In der Gastronomie wird der Beleg meist erst beim Bezahlen erstellt, Zwischenrechnungen und getrennte Rechnungen müssen ebenfalls sauber in der Kasse erfasst sein. Auf dem Markt oder am Foodtruck helfen mobile Drucker oder digitale Belege, wenn kein Platz für feste Technik ist. Dienstleister wie Friseure geben den Beleg nach der Leistung aus und können ihn bequem per E-Mail schicken, weil die Kundendaten oft schon im Terminbuch hinterlegt sind.
Ein fehlender Beleg ist nach heutigem Stand nicht eigenständig mit einem Bußgeld bedroht. Er ist aber ein deutliches Signal bei einer Kassennachschau. Prüfer beobachten häufig zuerst, ob Belege ausgegeben werden. Fehlen sie, liegt der Verdacht nahe, dass Umsätze nicht vollständig erfasst werden. Das kann zu einer genaueren Prüfung und im schlimmsten Fall zur Schätzung der Umsätze führen. Verstöße gegen die Pflichten rund um die TSE können mit Bußgeldern bis 25.000 Euro geahndet werden. Wie eine Prüfung abläuft, beschreibt der Beitrag zur Kassenprüfung durch das Finanzamt.
Vergleichen Sie im Preisrechner Systeme, die Papierbon und digitalen Beleg unterstützen.
Die Bonpflicht verlangt, dass zu jedem Verkauf mit elektronischer Kasse ein Beleg erstellt und angeboten wird. Ob gedruckt oder digital, entscheidend sind die vollständigen Angaben einschließlich der TSE-Daten. Eine Befreiung ist die Ausnahme. Mit einer Kasse, die digitale Belege unterstützt, lässt sich die Pflicht einfach und papiersparend erfüllen. Passende Systeme finden Sie im Anbietervergleich.
Seit dem 1. Januar 2020. Sie gilt für jeden Betrieb, der Verkäufe mit einer elektronischen Kasse erfasst, unabhängig vom Umsatz.
Nein. Sie müssen den Beleg erstellen und anbieten. Lehnt der Kunde ab, müssen Sie den Papierbon nicht aufbewahren.
Ja, wenn der Kunde zustimmt und den Beleg abrufen oder empfangen kann, etwa per QR-Code oder E-Mail.
Nein. Die Bonpflicht knüpft an elektronische Aufzeichnungssysteme an. Bei einer offenen Ladenkasse müssen Sie die Einnahmen aber vollständig aufzeichnen.
Nur auf Antrag beim Finanzamt nach Paragraf 148 AO. Das Finanzamt entscheidet im Einzelfall, die TSE-Pflicht bleibt bestehen.
Unter anderem Name und Anschrift, Datum und Zeitpunkte, Art und Menge der Ware, Transaktionsnummer, Betrag und Steuer, Seriennummer sowie Signaturzähler und Prüfwert der TSE.
Bieten Sie einen digitalen Beleg an, soweit Ihre Kasse das kann, und dokumentieren Sie die Störung. Lassen Sie den Drucker schnell reparieren oder ersetzen.
Ja. Die Belegausgabepflicht gilt unabhängig von der Zahlart. Der Beleg des Kartenterminals ersetzt den Kassenbeleg nicht.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Die Sicherheitseinrichtung, die Ihre Belege absichert.
Geräte für den gedruckten Kassenbon.
KassenSichV und TSE im Überblick.
Ablauf von Kassennachschau und Außenprüfung.
Was für Rechnungen an Geschäftskunden gilt.