
Startseite » Kassensystem Vergleich » Kassensystem Wissen » Kassensystem Pflicht, was für Betriebe wirklich gilt
Kaum eine Frage sorgt bei Gründern und kleinen Betrieben für so viel Unsicherheit wie die nach der Kassenpflicht. Muss ich ein Kassensystem anschaffen? Reicht eine Geldkassette? Was hat sich 2025 geändert? Die kurze Antwort lautet, eine allgemeine Pflicht zur elektronischen Kasse gibt es in Deutschland nicht. Wer aber eine elektronische Kasse nutzt, muss eine ganze Reihe von Vorgaben einhalten. Dieser Beitrag gibt den Überblick über die Pflichtlage und verweist für Details auf unsere Beiträge zu TSE, Beleg, GoBD und Prüfung.
Nein. Kein Gesetz schreibt vor, dass ein Betrieb ein elektronisches Kassensystem anschaffen muss. Sie dürfen Bareinnahmen grundsätzlich auch mit einer offenen Ladenkasse erfassen, also mit Geldkassette und händisch geführten Aufzeichnungen. Das Gesetz regelt vielmehr, wie Aufzeichnungen geführt werden müssen. Entscheiden Sie sich für eine elektronische Kasse, gelten zusätzliche technische Anforderungen.
In der Praxis nutzen trotzdem die meisten Betriebe eine elektronische Kasse. Sie erleichtert die Aufzeichnung, liefert Auswertungen und verringert das Risiko von Fehlern bei einer Prüfung. Bei Kartenzahlung, mehreren Mitarbeitenden oder vielen Artikeln ist eine offene Ladenkasse kaum noch praktikabel.
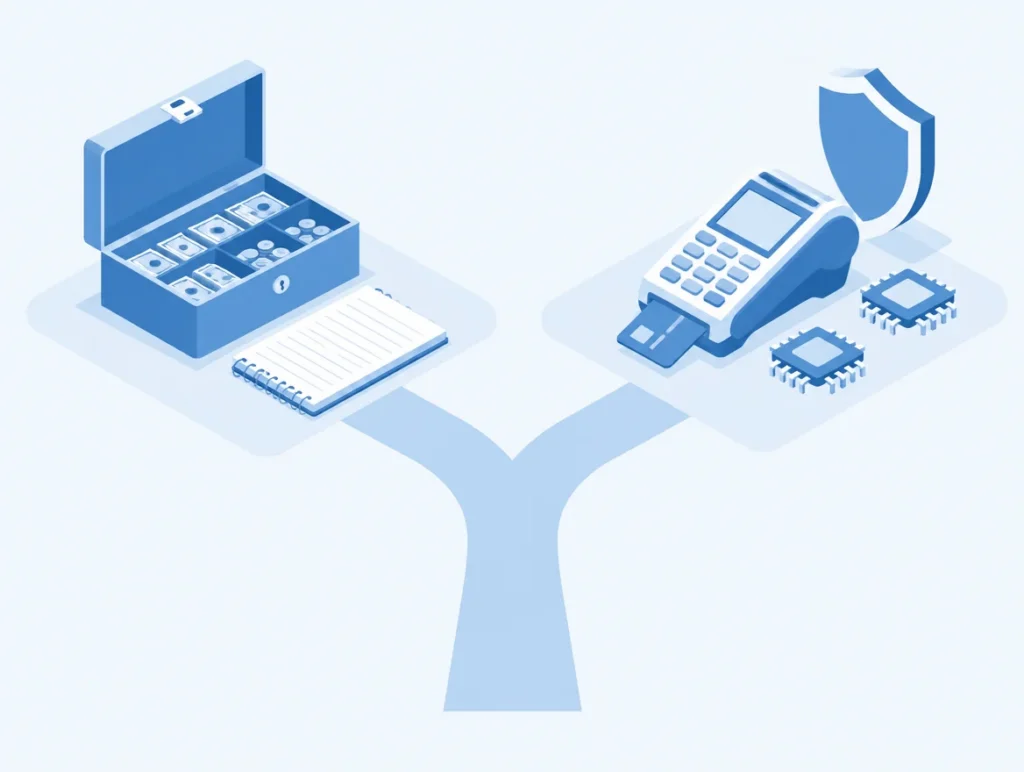
Beide Wege sind zulässig, aber mit unterschiedlichen Pflichten verbunden. Die Tabelle zeigt die wichtigsten Unterschiede.
| Pflicht | Offene Ladenkasse | Elektronische Kasse |
|---|---|---|
| Zertifizierte TSE | Nein | Ja, seit 1. Januar 2020 |
| Belegausgabe | Nein | Ja, gedruckt oder digital |
| Meldung über ELSTER | Nein | Ja, seit 1. Januar 2025 |
| Einzelaufzeichnung | Mit Ausnahme bei Verkauf an viele unbekannte Personen | Ja, jeder Vorgang |
| Täglicher Kassenbericht | Ja, mit Zählprotokoll | Tagesabschluss der Kasse |
| Export für Prüfungen | Aufzeichnungen vorlegen | DSFinV-K-Format |
| Aufbewahrung | Ja | Ja |
Wer eine offene Ladenkasse führt, muss die Einnahmen täglich nachvollziehbar ermitteln. Üblich ist ein Kassenbericht, der vom gezählten Endbestand ausgeht und Ausgaben sowie Entnahmen hinzurechnet. Ein Zählprotokoll erleichtert den Nachweis. Fehler in diesen Aufzeichnungen fallen bei Prüfungen häufig auf.
Sobald Sie eine elektronische Kasse nutzen, gelten die Vorgaben von Paragraf 146a AO und der Kassensicherungsverordnung. Sie betreffen jeden Betrieb unabhängig vom Umsatz, ob Kleingewerbe oder Filialbetrieb.
Seit dem 1. Januar 2020 für jede elektronische Kasse nach Paragraf 146a AO und KassenSichV.
Zu jedem Vorgang ein Beleg, gedruckt oder digital, Befreiung nur nach Paragraf 148 AO.
Seit 2025 Pflicht, neue Kassen innerhalb eines Monats nach Anschaffung.
Die Kasse muss Daten in diesem Format für Prüfungen bereitstellen.
Hinzu kommen die allgemeinen Grundsätze ordnungsmäßiger Buchführung. Aufzeichnungen müssen vollständig, richtig, zeitgerecht, geordnet und unveränderbar sein. Was das für die Kasse bedeutet, erläutert der Beitrag Kassensystem GoBD-konform. Die technischen Details der TSE erklärt der Beitrag zur Kassensicherungsverordnung.
Seit dem 1. Januar 2025 können und müssen elektronische Kassen über ELSTER beim Finanzamt gemeldet werden. Kassen, die vor dem 1. Juli 2025 angeschafft wurden, waren bis zum 31. Juli 2025 zu melden. Seither gilt eine Frist von einem Monat nach Anschaffung oder Außerbetriebnahme. Das ist keine neue Pflicht zur Kasse, sondern eine Meldepflicht für Betriebe, die bereits eine elektronische Kasse nutzen. Wer die Meldung noch nicht erledigt hat, sollte das zeitnah nachholen.
Außerdem gilt seit 2025 für Buchungsbelege wie einzelne Bons und Kassenberichte eine verkürzte Aufbewahrungsfrist von acht Jahren. Kassenbuch und Kassendaten bewahren Sie grundsätzlich weiter zehn Jahre auf. Im Zweifel klären Sie die Einordnung mit Ihrem Steuerbüro.
Es gibt keine vorgeschriebene Marke und keine vorgeschriebene Bauart. Ob Registrierkasse, Tablet-Kasse oder Smartphone-Kasse, entscheidend ist, dass das gewählte System die Anforderungen erfüllt. Achten Sie vor allem auf eine zertifizierte TSE, die Belegausgabe, den DSFinV-K-Export, eine Hilfe bei der Kassenmeldung und eine verständliche Dokumentation des Herstellers. Welche Bauarten es gibt, zeigt der Beitrag Kassensystem Arten.
Die Regeln gelten für alle Branchen. Besonders relevant sind sie aber für Betriebe mit vielen Barzahlungen. Dazu gehören Gastronomie, Bäckereien, Kioske, Friseure, Hofläden und Marktstände. Gerade auf dem Markt oder im Hofladen wird häufig noch mit Geldkassette gearbeitet. Das ist zulässig, verlangt aber sorgfältige Aufzeichnungen. Wer daneben ein Kartenterminal oder eine Kassen-App nutzt, arbeitet bereits mit einem elektronischen System und muss alle Pflichten dafür erfüllen.
Wer eine elektronische Kasse besitzt, sollte sie für alle Verkäufe nutzen. Ein Nebeneinander von Kasse und Geldkassette ohne klare Trennung führt bei Prüfungen häufig zu Problemen.
Zu den Pflichten gehört auch, die Kasse nachvollziehbar zu beschreiben. In einer Verfahrensdokumentation halten Sie fest, welche Geräte Sie nutzen, wie die Kasse eingerichtet ist, wer welche Rechte hat und wie Daten gesichert werden. Bedienungsanleitungen und Programmierprotokolle gehören dazu, ebenso jede wesentliche Änderung nach Updates.
Die Kassendaten selbst müssen über die gesamte Aufbewahrungsfrist lesbar und maschinell auswertbar bleiben. Das gilt auch, wenn Sie die Kasse wechseln oder einen Vertrag kündigen. Exportieren Sie vor einem Wechsel alle Daten vollständig und bewahren Sie die Exporte an zwei getrennten Orten auf.
Wer eine elektronische Kasse ohne zertifizierte TSE nutzt oder die Sicherheitseinrichtung nicht richtig einsetzt, riskiert Bußgelder bis 25.000 Euro. Gravierender sind oft die Folgen für die Buchführung. Erkennt das Finanzamt Mängel, kann es die Kassenführung verwerfen und Umsätze schätzen. Das gilt für elektronische Kassen ebenso wie für eine schlecht geführte offene Ladenkasse. Prüfungen finden dabei nicht nur angekündigt statt, die Kassennachschau nach Paragraf 146b AO ist jederzeit unangekündigt möglich.
Wenn Ihre bisherige Kasse diese Anforderungen nicht erfüllt, lohnt der Blick auf aktuelle Systeme. Im Anbietervergleich finden Sie Profile mit den Angaben der Hersteller.
Beschreiben Sie Ihren Betrieb im Preisrechner und erhalten Sie Angebote für Kassen mit zertifizierter TSE.
Eine Pflicht zur elektronischen Kasse gibt es nicht. Wer aber eine nutzt, muss TSE, Belegausgabe, Meldung, Export und Aufbewahrung im Griff haben. Auch die offene Ladenkasse ist kein Freifahrtschein, denn sie verlangt sorgfältige tägliche Aufzeichnungen. Für die meisten Betriebe ist eine aktuelle elektronische Kasse der einfachere und sicherere Weg. Wie eine Prüfung abläuft, lesen Sie im Beitrag zur Kassenprüfung durch das Finanzamt.
Nein. Sie dürfen auch eine offene Ladenkasse nutzen. Wer eine elektronische Kasse einsetzt, muss aber TSE, Belegausgabe, Meldung und Export erfüllen.
Keines im Besonderen. Es gibt keine vorgeschriebene Marke oder Bauart. Pflicht ist, dass ein eingesetztes System alle Anforderungen erfüllt.
Nein. Seit 2025 gilt die Meldepflicht für bereits genutzte elektronische Kassen über ELSTER. Eine Pflicht zur Anschaffung wurde nicht eingeführt.
Ja. Seit dem 1. Januar 2020 braucht jede elektronische Kasse eine zertifizierte TSE, unabhängig vom Umsatz.
Sie müssen die Einnahmen täglich nachvollziehbar ermitteln, meist über einen Kassenbericht mit Zählprotokoll, und alle Unterlagen aufbewahren.
Das ist riskant. Wer eine elektronische Kasse besitzt, sollte alle Verkäufe darüber erfassen. Ein Nebeneinander ohne klare Trennung führt bei Prüfungen oft zu Problemen.
Bußgelder bis 25.000 Euro bei Verstößen rund um die TSE sowie Schätzungen der Umsätze, wenn die Kassenführung nicht ordnungsgemäß ist.
Ja. Eine Kassen-App ist ein elektronisches Aufzeichnungssystem. Sie braucht eine zertifizierte TSE und muss über ELSTER beim Finanzamt gemeldet werden, wie jede andere elektronische Kasse auch.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Welche Sicherheitseinrichtung zu Ihrer Kasse passt.
KassenSichV und TSE im Detail.
Pflichtangaben und digitaler Beleg.
Grundsätze ordnungsgemäßer Kassenführung.
So läuft eine Kassennachschau ab.
Einfache Lösungen für kleine Betriebe.