
Startseite » Kassensystem Vergleich » Kassensystem Wissen » Kassenbericht im Verein, was er enthalten muss, mit Vorlage
Ein Kassenbericht im Verein fasst das Geschäftsjahr in Zahlen zusammen. Er enthält den Anfangsbestand von Kasse und Konten, alle Einnahmen und Ausgaben geordnet nach Bereichen und den Endbestand, der mit den Kontoauszügen und dem gezählten Bargeld übereinstimmen muss. Die Vorlage in diesem Artikel können Sie direkt übernehmen und an Ihren Verein anpassen.
Der Vorstand muss nach Paragraf 27 Absatz 3 in Verbindung mit Paragraf 666 BGB Rechenschaft ablegen. Paragraf 259 BGB beschreibt die Form als geordnete Zusammenstellung der Einnahmen und Ausgaben mit Belegen. Im Vereinsalltag heißt dieses Dokument Kassenbericht oder Jahresabschluss. Er wird meist vom Kassenwart erstellt, von den Kassenprüfern geprüft und in der Mitgliederversammlung vorgestellt. Was Ihre Satzung zu Form und Frist sagt, geht immer vor.
Nicht zu verwechseln ist der Kassenbericht im Verein mit dem täglichen Kassenbericht eines Betriebs, der Bargeldbewegungen eines Tages festhält. Diesen beschreibt der Artikel Kassenbericht erstellen. Rund um die Kasse im Verein informiert die Seite Kassensystem für Vereine.
Ein vollständiger Kassenbericht beantwortet drei Fragen. Wie viel Geld war zu Beginn da, wofür wurde Geld eingenommen und ausgegeben, und wie viel ist am Ende vorhanden. Diese Angaben gehören hinein.
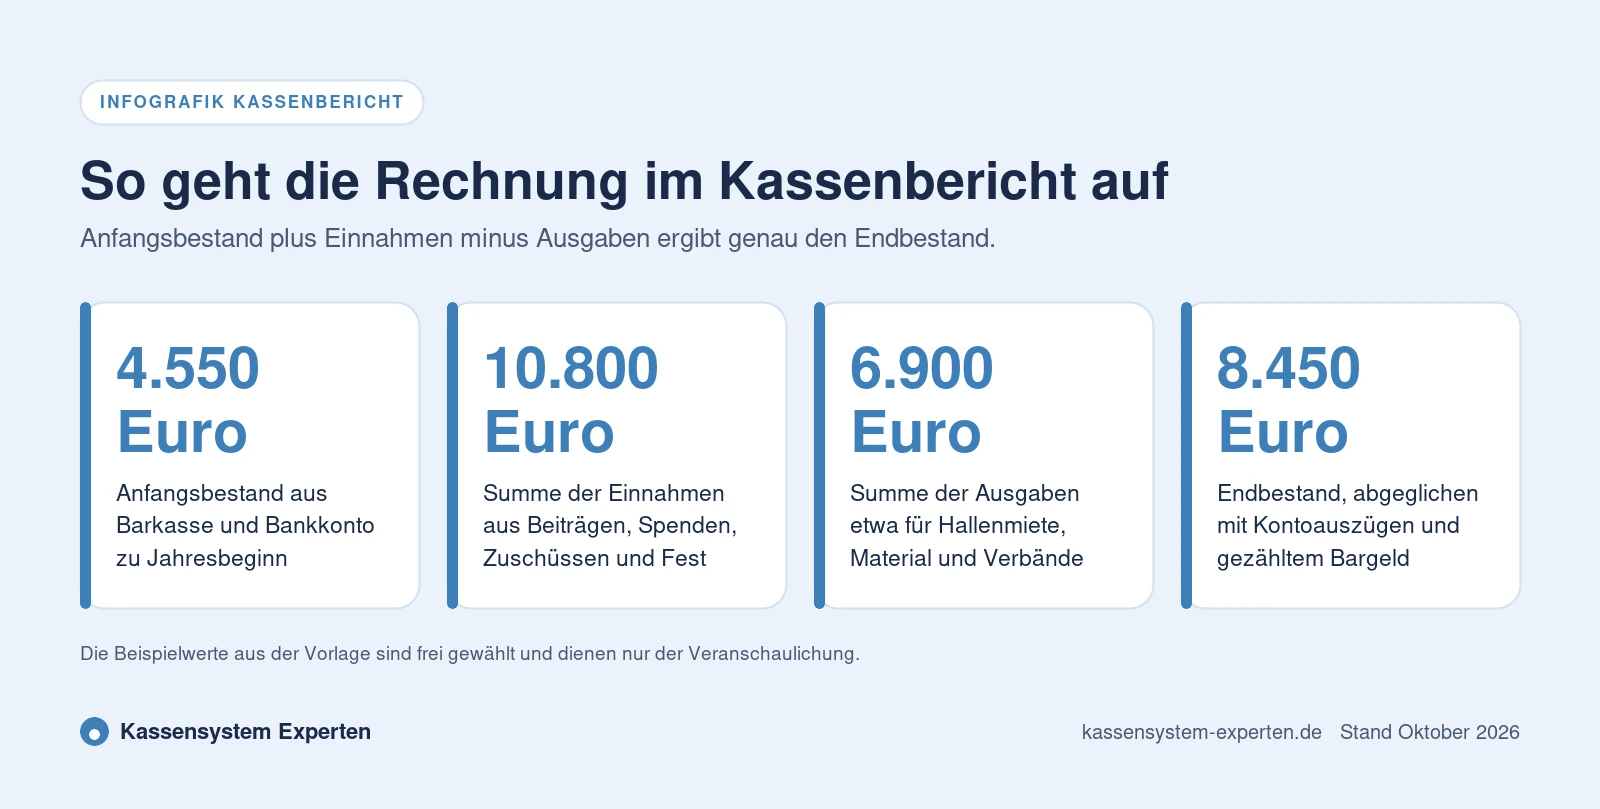
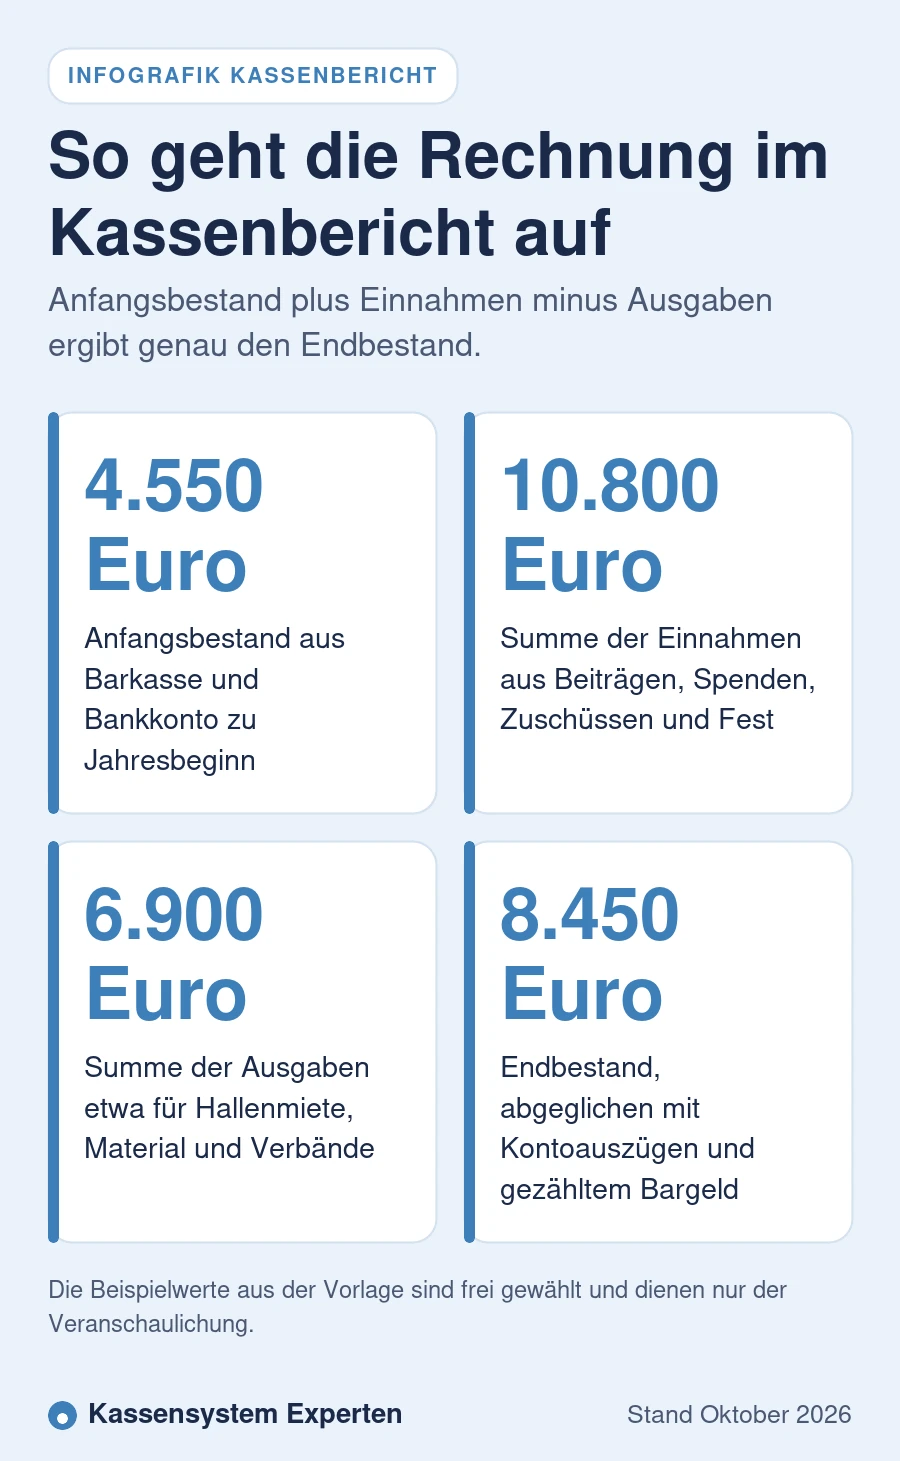
Die folgende Vorlage zeigt einen einfachen Kassenbericht mit Beispielwerten. Ersetzen Sie die Zahlen durch Ihre eigenen und passen Sie die Bereiche an Ihren Verein an. Wichtig ist, dass Anfangsbestand plus Einnahmen minus Ausgaben genau den Endbestand ergibt.
| Position | Beispiel in Euro | Hinweis |
|---|---|---|
| Anfangsbestand Barkasse | 350,00 | Laut Kassenbericht des Vorjahres |
| Anfangsbestand Bankkonto | 4.200,00 | Laut Kontoauszug zum Jahresbeginn |
| Summe Anfangsbestand | 4.550,00 | |
| Einnahmen Mitgliedsbeiträge | 6.400,00 | Abgleich mit Mitgliederliste |
| Einnahmen Spenden | 1.150,00 | Zuwendungsbestätigungen beachten |
| Einnahmen Zuschüsse | 800,00 | Bewilligungsbescheid beilegen |
| Einnahmen Vereinsfest | 2.300,00 | Kassenabrechnung des Festes |
| Sonstige Einnahmen | 150,00 | |
| Summe Einnahmen | 10.800,00 | |
| Ausgaben Verbandsbeiträge | 900,00 | |
| Ausgaben Hallenmiete | 2.400,00 | |
| Ausgaben Material | 1.350,00 | |
| Ausgaben Einkauf Vereinsfest | 1.250,00 | |
| Ausgaben Versicherungen | 600,00 | |
| Kontogebühren | 120,00 | |
| Sonstige Ausgaben | 280,00 | |
| Summe Ausgaben | 6.900,00 | |
| Ergebnis des Jahres | 3.900,00 | Einnahmen minus Ausgaben |
| Endbestand Barkasse | 410,00 | Gezählt am Jahresende |
| Endbestand Bankkonto | 8.040,00 | Laut Kontoauszug zum Jahresende |
| Summe Endbestand | 8.450,00 | Anfangsbestand plus Ergebnis |
Die Beispielwerte sind frei gewählt und dienen nur der Veranschaulichung. Wenn Ihr Verein beim Fest mit einer Kasse arbeitet, übernehmen Sie die Summen aus der Kassenabrechnung. Wie das organisiert wird, zeigt der Artikel Kasse für das Vereinsfest.
Viele Rückfragen in der Kassenprüfung entstehen durch dieselben Fehler. Der häufigste ist ein Anfangsbestand, der nicht mit dem Endbestand des Vorjahres übereinstimmt. Ebenfalls oft fehlen Belege für kleine Barausgaben, etwa für Getränke beim Training oder für Porto. Auch Einnahmen aus Festen werden manchmal nur als Saldo gebucht, ohne die Ausgaben für den Einkauf getrennt auszuweisen. Das erschwert die Prüfung und die steuerliche Zuordnung.
Weitere Stolpersteine sind private Auslagen, die ohne Beleg erstattet werden, Umbuchungen zwischen Barkasse und Konto, die doppelt erfasst sind, und kleine Kassen, die gar nicht im Bericht auftauchen. Prüfen Sie vor der Abgabe deshalb, ob jede Buchung einen Beleg hat, ob Umbuchungen nur einmal als Ein und Ausgang erscheinen und ob alle Kassen des Vereins erfasst sind. Ein kurzer Abgleich mit dem Vorjahresbericht zeigt außerdem, ob große Abweichungen erklärt werden müssen. Wie Sie Differenzen in der Barkasse aufklären, beschreibt der Artikel Kassendifferenz.
Gemeinnützige Vereine trennen ihre Einnahmen und Ausgaben steuerlich häufig in vier Bereiche, den ideellen Bereich, die Vermögensverwaltung, Zweckbetriebe und den wirtschaftlichen Geschäftsbetrieb. Mitgliedsbeiträge und Spenden gehören typischerweise zum ideellen Bereich, der Getränkeverkauf beim Fest oft zum wirtschaftlichen Geschäftsbetrieb. Ein Kassenbericht, der diese Trennung schon enthält, erleichtert die Steuererklärung und die Prüfung.
Welche Einnahme in welchen Bereich gehört, kann im Einzelfall schwierig sein. Klären Sie die Zuordnung mit Ihrem Steuerbüro oder dem zuständigen Finanzamt, bevor Sie die Gliederung festlegen.
Viele kleine Vereine führen ihr Kassenbuch in Excel und erstellen daraus den Kassenbericht. Das ist praktisch, weil Summen automatisch berechnet werden und sich die Zahlen leicht in den Bericht übernehmen lassen. Wer ein Excel Kassenbuch erstellen möchte, braucht nur wenige Spalten.
Die Grenzen liegen in der Änderbarkeit. Eine frei bearbeitbare Tabelle zeigt nicht, ob Einträge nachträglich geändert wurden. Für steuerlich relevante Aufzeichnungen verlangen die GoBD jedoch Nachvollziehbarkeit und Unveränderbarkeit, mehr dazu im Artikel Kassensystem GoBD konform. Hat Ihr Verein einen wirtschaftlichen Geschäftsbetrieb mit vielen Barumsätzen, klären Sie mit dem Steuerbüro, ob Excel noch reicht. Sobald Sie elektronisch kassieren, braucht die Kasse eine zertifizierte TSE, die Excel Tabelle ersetzt sie nicht. Regeln für das Kassenbuch erklärt der Artikel Kassenbuch führen.
Neben der Hauptkasse gibt es in vielen Vereinen kleine Kassen, etwa eine Mannschaftskasse, eine Jugendkasse oder eine Kasse für Ausflüge. Auch für sie lohnt eine einfache Vorlage mit Datum, Zweck, Einnahme, Ausgabe und Bestand. Klären Sie im Verein, ob diese Kassen zum Vereinsvermögen gehören. Ist das der Fall, fließen ihre Summen in den Kassenbericht ein und werden mitgeprüft. Ein regelmäßiger Kassensturz hilft, Abweichungen früh zu erkennen.
Der Kassenbericht ist die Grundlage für die Kassenprüfung. Die Kassenprüfer gleichen ihn mit Kassenbuch, Belegen und Kontoauszügen ab und berichten der Mitgliederversammlung. Wie die Prüfung abläuft und wie ein Bericht des Kassenprüfers als Vorlage aussieht, zeigt der Artikel Kassenprüfung im Verein. Bewahren Sie Kassenbuch und Kassenbericht gut auf. Steuerlich gelten für Kassenbuch und Kassendaten grundsätzlich zehn Jahre und für Buchungsbelege seit 2025 acht Jahre, klären Sie Einzelheiten mit Ihrem Steuerbüro.
Wer beim Vereinsfest mit einer Kasse arbeiten möchte, findet passende Geräte auf der Seite mobiles Kassensystem. Unter den Anbietern nennt etwa Tillhub Vereine als Zielgruppe.
Vergleichen Sie Angebote für eine Vereinskasse mit TSE und erhalten Sie passende Angebote, kostenlos und unverbindlich.
Der Kassenbericht entfaltet seine Wirkung erst, wenn die Mitglieder ihn verstehen. Stellen Sie ihn deshalb in der Mitgliederversammlung kurz und klar vor. Beginnen Sie mit dem Anfangsbestand, nennen Sie die größten Einnahmen und Ausgaben und erklären Sie Abweichungen zum Vorjahr. Zum Schluss nennen Sie den Endbestand und bestätigen, dass er mit Kontoauszügen und Barkasse übereinstimmt.
Hilfreich ist eine Kopie des Berichts für alle Anwesenden oder eine Präsentation mit den wichtigsten Zahlen. Halten Sie Belege und Kassenbuch bereit, falls Fragen kommen. Nach Ihrem Bericht tragen die Kassenprüfer ihr Ergebnis vor und stellen gegebenenfalls den Antrag auf Entlastung des Vorstands. Die Mitgliederversammlung stimmt dann darüber ab.
Planen Sie außerdem einen kurzen Ausblick ein. Viele Vereine stellen nach dem Kassenbericht den Haushaltsplan für das neue Jahr vor, etwa mit geplanten Ausgaben für Material, Veranstaltungen oder Anschaffungen. So sehen die Mitglieder, wie sich die Finanzen entwickeln sollen, und können darüber beraten. Halten Sie Bericht, Prüfergebnis und Beschlüsse im Protokoll der Versammlung fest.
Wenn Ihr Verein regelmäßig Feste ausrichtet, lohnt ein eigener Abschnitt im Bericht mit den Ergebnissen jeder Veranstaltung. So sehen die Mitglieder, welche Feste sich tragen und wo Kosten gesenkt werden können.
Ein guter Kassenbericht im Verein ist klar gegliedert, vollständig belegt und rechnerisch stimmig. Mit der Vorlage aus diesem Artikel bauen Sie ihn in wenigen Schritten auf. Ein Kassenbuch in Excel kann für kleine Vereine reichen, solange es sauber geführt wird. Bei steuerlich relevanten Umsätzen und elektronischen Kassen gelten strengere Regeln.
Anfangsbestand von Kasse und Konten, Einnahmen und Ausgaben nach Bereichen, die Summen, das Ergebnis des Jahres und der Endbestand mit Abgleich zu Kontoauszügen und Bargeld.
Ja, in diesem Artikel finden Sie eine Vorlage als Tabelle mit Beispielwerten. Passen Sie Bereiche und Zahlen an Ihren Verein an.
Sie können die Spalten aus diesem Artikel direkt in Excel anlegen, also Nummer, Datum, Beleg, Buchungstext, Bereich, Einnahme, Ausgabe und Bestand.
Für kleine Vereine oft ja. Bei steuerlich relevanten Barumsätzen sind die Anforderungen an Unveränderbarkeit höher, klären Sie das mit Ihrem Steuerbüro.
In der Regel der Kassenwart oder das für Finanzen zuständige Vorstandsmitglied. Die Satzung kann das genauer regeln.
Einen Musterbericht als Tabelle finden Sie in unserem Artikel zur Kassenprüfung im Verein.
Eine einfache Liste mit Datum, Zweck, Einnahme, Ausgabe und Bestand reicht meist. Klären Sie, ob die Mannschaftskasse in den Kassenbericht des Vereins gehört.
Steuerlich gelten für Kassenbuch und Kassendaten grundsätzlich zehn Jahre und für Buchungsbelege seit 2025 acht Jahre. Klären Sie Einzelheiten mit Ihrem Steuerbüro.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Ablauf, Checkliste und Musterbericht.
So organisieren Sie Verkauf und Abrechnung beim Fest.
Mehr erfahren
Kassen und Anbieter für Vereine im Überblick.
Regeln und Tipps für ein sauberes Kassenbuch.
Mehr erfahren
Preisrechner
Anbietervergleich