
Startseite » Kassensystem Vergleich » Kassensystem Wissen » Kassenprüfung im Verein, Ablauf, Checkliste und Musterbericht
Die Kassenprüfung im Verein läuft in drei Schritten ab. Die Kassenprüfer bereiten die Prüfung mit Kassenbuch, Kontoauszügen und Belegen vor, prüfen Vollständigkeit, Richtigkeit und Bestände und halten das Ergebnis in einem Bericht für die Mitgliederversammlung fest. Wer prüft, wie oft und mit welchen Rechten, regelt meist die Satzung, das BGB selbst kennt keine Kassenprüfer.
Nach Paragraf 27 Absatz 3 BGB gelten für die Geschäftsführung des Vorstands die Vorschriften des Auftragsrechts entsprechend. Dazu gehört nach Paragraf 666 BGB die Pflicht, Auskunft zu erteilen und Rechenschaft abzulegen. Paragraf 259 BGB beschreibt, wie das aussieht, nämlich als geordnete Zusammenstellung der Einnahmen und Ausgaben mit Belegen, soweit Belege üblich sind. Die Mitgliederversammlung ist nach Paragraf 32 BGB das Organ, das über die Angelegenheiten des Vereins beschließt, soweit sie nicht dem Vorstand zugewiesen sind.
Kassenprüfer kommen im BGB nicht vor. Ihre Rolle ergibt sich aus der Satzung oder aus einem Beschluss der Mitgliederversammlung. Lesen Sie deshalb immer zuerst Ihre Satzung, sie geht den typischen Regeln in diesem Artikel vor. Bei Zweifeln hilft eine Beratung durch eine Fachanwältin, einen Fachanwalt oder Ihr Steuerbüro. Grundlagen zur Kasse im Verein finden Sie auf der Seite Kassensystem für Vereine.
Die Kassenprüfer kontrollieren im Auftrag der Mitglieder, ob die Kasse ordnungsgemäß geführt wurde. Sie bewerten nicht, ob eine Ausgabe sinnvoll war, sondern ob sie belegt, richtig gebucht und durch Beschlüsse oder Satzung gedeckt ist. Typisch sind folgende Aufgaben.
Was macht der Kassenprüfer im Verein also konkret. Er schafft Vertrauen, indem er unabhängig nachsieht und berichtet. Eine Entscheidung trifft er nicht, er gibt der Mitgliederversammlung eine Grundlage für ihre Entscheidung über die Entlastung.
Da das BGB keine Vorgaben macht, regelt die Satzung, wer Kassenprüfer sein darf. In vielen Satzungen finden sich ähnliche Regeln. Die Kassenprüfer werden von der Mitgliederversammlung gewählt, meist zwei Personen, oft für die Dauer der Amtszeit des Vorstands. Sie gehören dem Vorstand nicht an und sind nicht an der Kassenführung beteiligt, damit niemand sich selbst prüft. Manche Satzungen begrenzen die Wiederwahl, damit regelmäßig neue Augen auf die Zahlen schauen.
Ob ein Verein überhaupt Kassenprüfer haben muss, hängt ebenfalls von der Satzung ab. Eine allgemeine gesetzliche Pflicht gibt es nicht. Viele Vereine sehen die Prüfung trotzdem vor, weil sie die Entlastung des Vorstands erleichtert. Wie lange Kassenprüfer im Amt bleiben und wie oft geprüft wird, steht ebenfalls dort, üblich ist mindestens eine Prüfung je Geschäftsjahr vor der Mitgliederversammlung.
Die hier beschriebenen Regeln sind typische Satzungsregeln, keine gesetzlichen Vorgaben. Maßgeblich ist immer Ihre Satzung. Fehlt dort eine Regel, kann die Mitgliederversammlung Kassenprüfer per Beschluss bestellen.
Mit einer festen Checkliste läuft die Prüfung jedes Jahr gleich ab und lässt sich gut protokollieren. Diese Punkte sollten Sie abarbeiten.
Ein handschriftliches Kassenbuch ist im Verein weiterhin verbreitet und kann ausreichen, wenn es vollständig und nachvollziehbar geführt wird. Hinweise zur Führung gibt der Artikel Kassenbuch führen. Wie Sie einen Jahresabschluss für die Mitglieder aufbereiten, zeigt der Artikel Kassenbericht im Verein.
Der Bericht des Kassenprüfers hält fest, was geprüft wurde, was dabei herauskam und welche Empfehlung die Prüfer geben. Er wird in der Mitgliederversammlung vorgetragen, oft mündlich mit schriftlicher Fassung für das Protokoll. Das folgende Muster können Sie direkt übernehmen und anpassen.
| Abschnitt | Inhalt im Musterbericht |
|---|---|
| Verein und Zeitraum | Name des Vereins, geprüftes Geschäftsjahr |
| Prüfer und Termin | Namen der Kassenprüfer, Datum und Ort der Prüfung |
| Grundlage | Satzung oder Beschluss der Mitgliederversammlung |
| Geprüfte Unterlagen | Kassenbuch, Kontoauszüge, Belege, Kassenberichte, Beschlüsse |
| Anfangsbestand | Kasse und Konten zu Beginn des Geschäftsjahres |
| Einnahmen und Ausgaben | Summen laut Kassenbuch, gegliedert nach Bereichen |
| Endbestand | Buchbestand und gezählter Istbestand, Abweichungen |
| Art der Prüfung | Vollprüfung oder Stichprobe mit Angabe des Umfangs |
| Feststellungen | Beanstandungen und ihre Klärung, sonst ohne Beanstandung |
| Ergebnis | Kasse ordnungsgemäß geführt oder mit Einschränkungen |
| Empfehlung | Antrag auf Entlastung des Vorstands oder Begründung, warum nicht |
| Unterschriften | Alle Kassenprüfer mit Datum |
Ein mündlicher Bericht des Kassenprüfers folgt meist derselben Reihenfolge und endet mit einem kurzen Satz zur Empfehlung. Ein solcher Satz kann etwa lauten, dass die Kasse geprüft wurde, ohne Beanstandung ist und die Prüfer die Entlastung des Vorstands beantragen. Der Z Bericht einer elektronischen Kasse ist dabei ein Beleg, kein Ersatz für den Prüfbericht. Was ein Z Bon zeigt, erklärt der Artikel Z Bon und X Bon.
Die Entlastung ist ein Beschluss der Mitgliederversammlung. Sie billigt damit die Amtsführung des Vorstands für den geprüften Zeitraum. Das BGB regelt die Entlastung nicht ausdrücklich, Ablauf und Mehrheit ergeben sich aus der Satzung. Nach verbreiteter Auffassung verzichtet der Verein mit der Entlastung auf Ersatzansprüche, die bei sorgfältiger Prüfung erkennbar waren. Deshalb ist eine gründliche Kassenprüfung vor der Entlastung so wichtig.
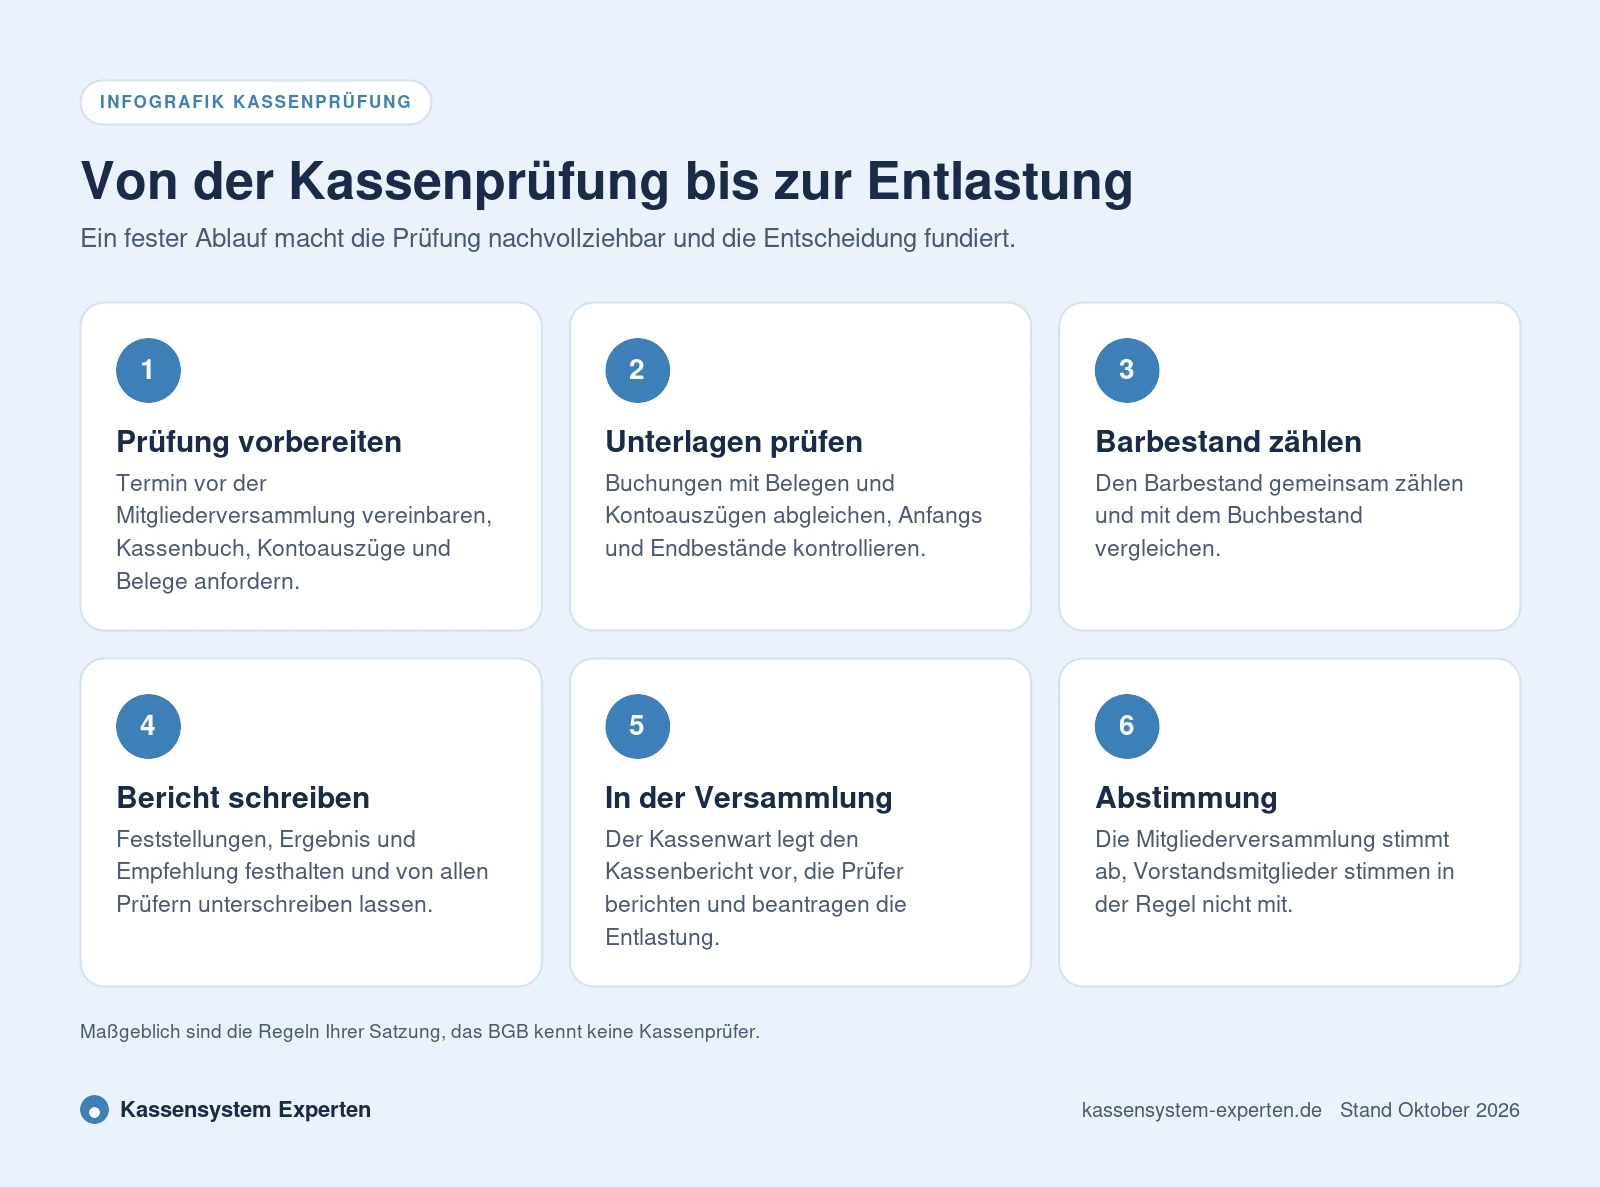
Üblich ist folgender Ablauf. Der Kassenwart legt den Kassenbericht vor, die Kassenprüfer berichten und stellen den Antrag auf Entlastung, die Mitgliederversammlung stimmt ab. Vorstandsmitglieder stimmen bei ihrer eigenen Entlastung in der Regel nicht mit, das sieht Paragraf 34 BGB für Rechtsgeschäfte und Rechtsstreitigkeiten mit dem Verein vor, und viele Satzungen übertragen das auf die Entlastung.
Gibt es offene Fragen oder Beanstandungen, kann die Mitgliederversammlung die Entlastung vertagen oder verweigern. Lassen Sie die Rechtsfolgen im Zweifel juristisch prüfen.
Viele Vereine kassieren bei Festen, im Vereinsheim oder bei Veranstaltungen. Wenn dabei eine elektronische Kasse zum Einsatz kommt, gelten dieselben Regeln wie für Betriebe. Jede elektronische Kasse braucht seit 1. Januar 2020 eine zertifizierte TSE nach Paragraf 146a AO und der KassenSichV, unabhängig vom Umsatz. Es gilt die Belegausgabepflicht, eine Befreiung ist nur auf Antrag beim Finanzamt nach Paragraf 148 AO möglich. Seit 1. Januar 2025 ist die Kasse über ELSTER zu melden.
Wie Sie Verkauf und Abrechnung beim Fest organisieren, beschreibt der Artikel Kasse für das Vereinsfest. Unter den Anbietern nennt etwa Tillhub Vereine ausdrücklich als Zielgruppe. Für den Einsatz an wechselnden Orten eignet sich ein mobiles Kassensystem. Was die TSE technisch leistet, steht im Artikel TSE im Kassensystem.
Auch der Kassenwart kann viel für eine reibungslose Prüfung tun. Sortieren Sie Belege fortlaufend nach Datum und Nummer und vermerken Sie die Belegnummer im Kassenbuch. Legen Sie Kontoauszüge vollständig ab und erstellen Sie den Kassenbericht vor dem Prüftermin. Notieren Sie Besonderheiten, etwa größere Anschaffungen oder Einnahmen aus Festen, und legen Sie die zugehörigen Beschlüsse dazu. So können sich die Kassenprüfer auf die eigentliche Prüfung konzentrieren.
Eine gute Kassenprüfung im Verein folgt einem festen Ablauf aus Vorbereitung, Prüfung und Bericht. Rechtlich stützt sie sich auf die Rechenschaftspflicht des Vorstands nach BGB, die Einzelheiten regelt die Satzung. Mit Checkliste und Musterbericht wird die Prüfung nachvollziehbar und die Mitgliederversammlung kann fundiert über die Entlastung entscheiden.
Er prüft Kassenbuch, Belege, Konten und Barbestand auf Vollständigkeit und Richtigkeit und berichtet der Mitgliederversammlung. Auf dieser Grundlage entscheidet die Versammlung über die Entlastung des Vorstands.
Eine allgemeine gesetzliche Pflicht gibt es nicht, das BGB kennt keine Kassenprüfer. Ob der Verein Kassenprüfer haben muss, regelt die Satzung.
Das regelt die Satzung. Typisch ist, dass die Mitgliederversammlung Mitglieder wählt, die nicht dem Vorstand angehören und nicht an der Kassenführung beteiligt sind.
Üblich ist mindestens eine Prüfung je Geschäftsjahr vor der Mitgliederversammlung. Die Satzung kann häufigere oder unangekündigte Prüfungen vorsehen.
Die Amtszeit steht in der Satzung. Oft entspricht sie der Amtszeit des Vorstands, manche Satzungen begrenzen die Wiederwahl.
Er berichtet, was geprüft wurde, nennt das Ergebnis und eventuelle Beanstandungen und schließt mit einer Empfehlung, etwa dem Antrag auf Entlastung des Vorstands.
Ja, in diesem Artikel finden Sie einen Musterbericht als Tabelle und eine Checkliste. Beides können Sie übernehmen und an Ihre Satzung anpassen.
Ja, wenn der Verein eine elektronische Kasse nutzt. Dann braucht sie eine zertifizierte TSE, und es gilt die Belegausgabepflicht. Klären Sie steuerliche Fragen mit Ihrem Steuerbüro.
Mit der Entlastung billigt die Mitgliederversammlung die Amtsführung. Nach verbreiteter Auffassung verzichtet der Verein damit auf Ersatzansprüche, die bei sorgfältiger Prüfung erkennbar waren.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Kassen und Anbieter für Vereine im Überblick.
So organisieren Sie Verkauf und Abrechnung beim Fest.
Mehr erfahren
Was in den Kassenbericht gehört, mit Vorlage.
Regeln und Tipps für ein sauberes Kassenbuch.
Mehr erfahren
Preisrechner
Anbietervergleich