
Startseite » Kassensystem Vergleich » Kassensystem Wissen » Kassensystem für Kleinunternehmer, welche Lösung wirklich genügt
Ein Kassensystem für Kleinunternehmer muss vor allem eines, die Pflichten für elektronische Kassen erfüllen und dabei schlank bleiben. Die Kleinunternehmerregelung befreit von der Umsatzsteuer, nicht aber von TSE, Belegausgabe und Meldung. Wer wenige Barumsätze hat, kann alternativ eine offene Ladenkasse mit Kassenbuch führen.
Viele Gründer und Nebenerwerbsbetriebe nutzen die Kleinunternehmerregelung. Sie weisen keine Umsatzsteuer aus und sparen sich damit einen Teil der Bürokratie. Bei der Kasse herrscht dagegen oft Unsicherheit. Gilt die TSE Pflicht auch für Kleinunternehmer? Brauche ich überhaupt eine Kasse? Was muss auf dem Beleg stehen? Dieser Beitrag klärt die wichtigsten Fragen und zeigt, wie Kleinunternehmer ihre Kasse schlank, günstig und rechtssicher aufstellen.
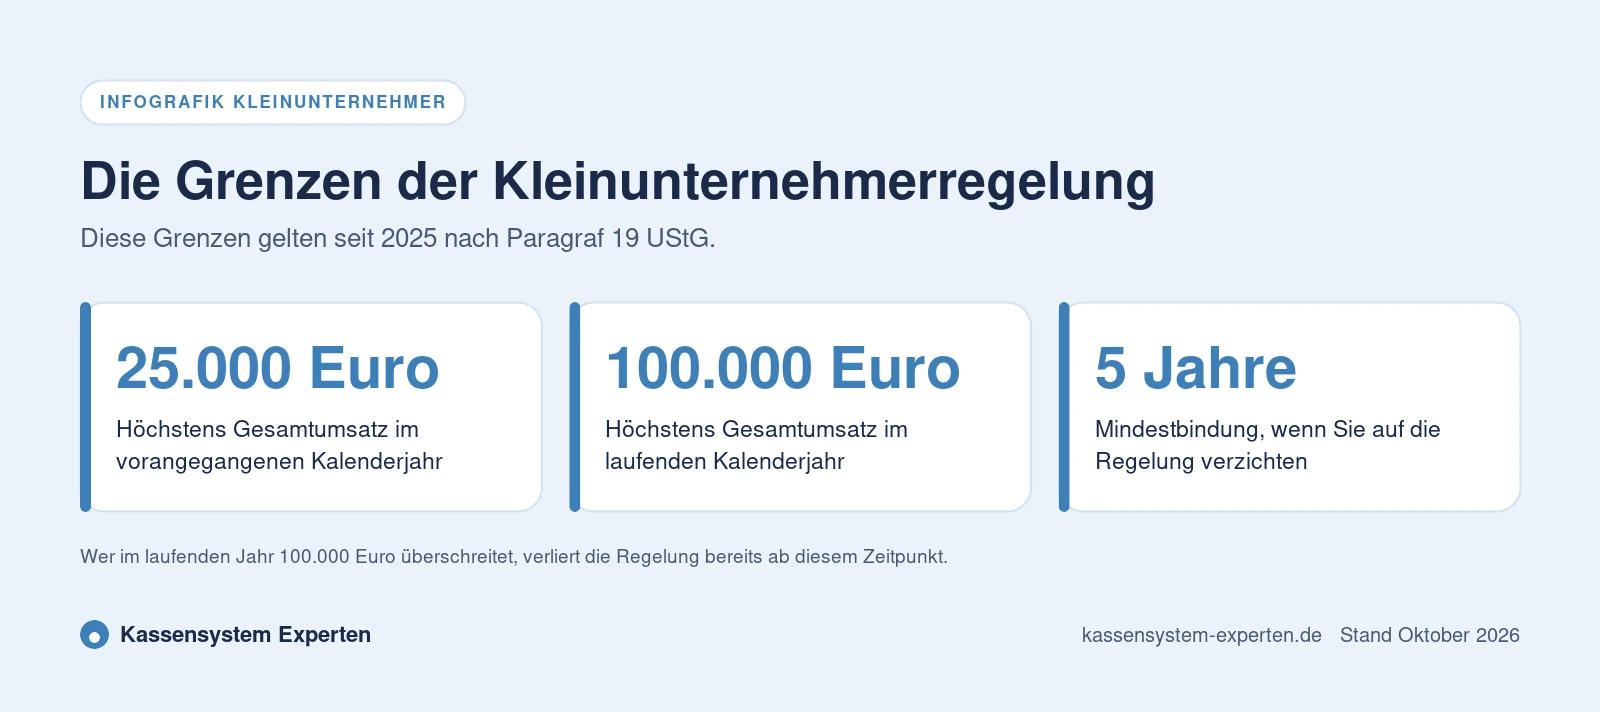
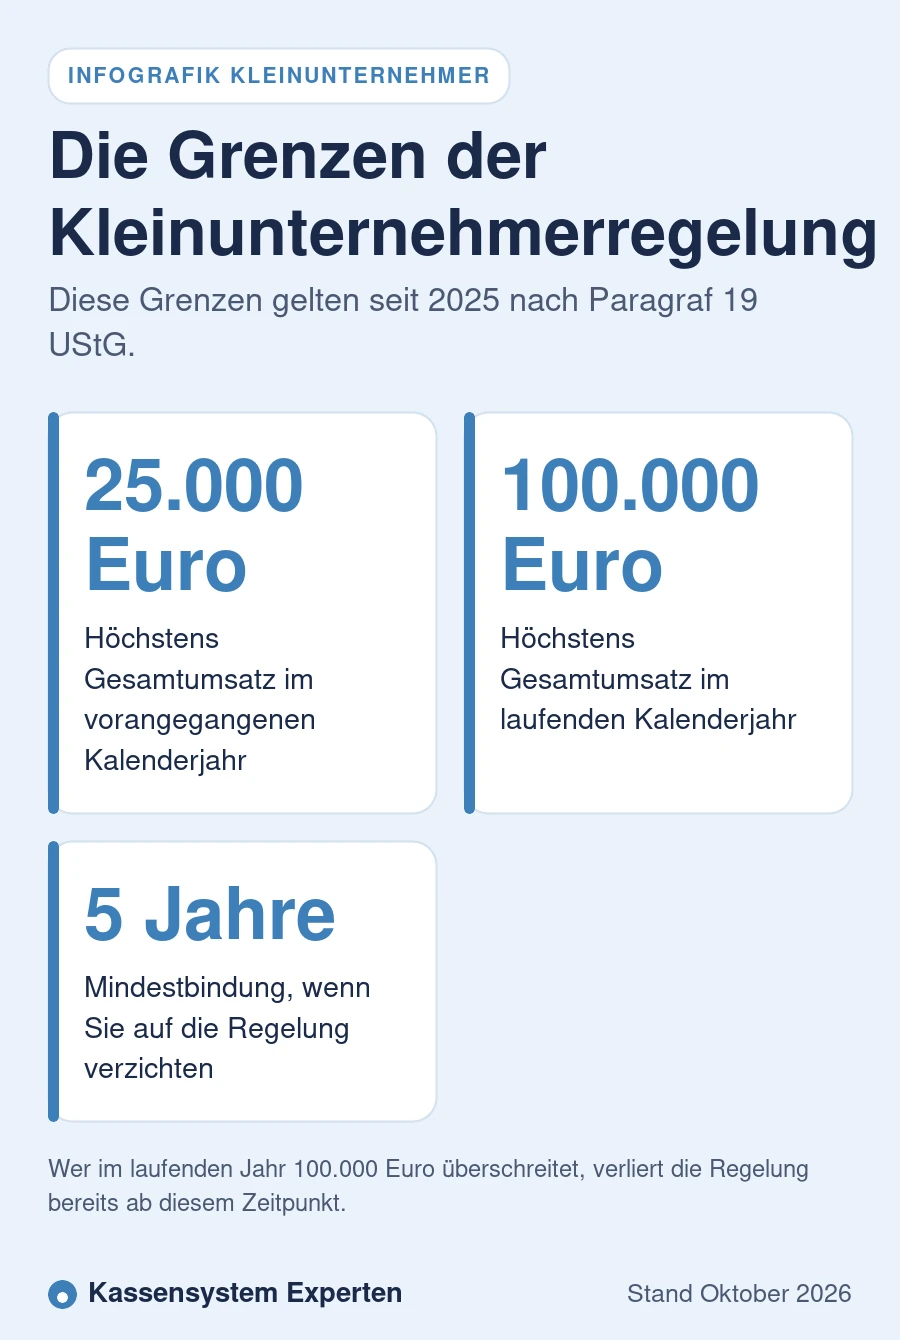
Nach Paragraf 19 UStG sind Umsätze eines im Inland ansässigen Unternehmers steuerfrei, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet. Diese Grenzen gelten seit 2025. Wer darunter bleibt, weist keine Umsatzsteuer aus und gibt in der Regel keine Umsatzsteuervoranmeldungen ab. Im Gegenzug ist kein Vorsteuerabzug möglich.
Auf die Regelung kann man verzichten. Der Verzicht bindet dann mindestens für fünf Kalenderjahre. Ob sich das lohnt, hängt unter anderem davon ab, ob Ihre Kunden Unternehmen sind, die selbst Vorsteuer ziehen können. Diese Entscheidung treffen Sie am besten mit Ihrem Steuerbüro.
Wer im laufenden Jahr die Grenze von 100.000 Euro überschreitet, verliert die Kleinunternehmerregelung bereits ab diesem Zeitpunkt. Behalten Sie Ihre Umsätze im Blick und richten Sie die Kasse rechtzeitig auf Steuersätze um. Klären Sie den genauen Zeitpunkt mit dem Steuerbüro.
Eine gesetzliche Pflicht, eine elektronische Kasse zu verwenden, gibt es in Deutschland nicht. Auch Kleinunternehmer können mit einer offenen Ladenkasse arbeiten. Dann ermitteln sie die Tageseinnahmen über einen Kassenbericht und müssen die Einnahmen trotzdem vollständig und nachvollziehbar aufzeichnen. Wie das geht, beschreibt der Beitrag Kassenbericht erstellen.
In der Praxis entscheiden sich viele Kleinunternehmer dennoch für eine elektronische Kasse. Sie spart Zeit beim Abschluss, liefert Berichte und bietet Kartenzahlung. Wichtig ist dann nur, dass alle Anforderungen erfüllt sind, die für elektronische Kassen gelten.
Die Kleinunternehmerregelung betrifft die Umsatzsteuer, nicht die Kassenpflichten. Wer eine elektronische Kasse nutzt, braucht nach Paragraf 146a AO und KassenSichV seit 1. Januar 2020 eine zertifizierte TSE, unabhängig vom Umsatz. Für jeden Verkauf ist ein Beleg auszugeben, gedruckt oder digital. Und die Kasse ist seit 1. Januar 2025 über ELSTER zu melden, neue Kassen innerhalb eines Monats nach Anschaffung.
| Pflicht | Gilt für Kleinunternehmer | Hinweis |
|---|---|---|
| TSE bei elektronischer Kasse | Ja | Unabhängig vom Umsatz |
| Belegausgabe | Ja | Befreiung nur auf Antrag nach Paragraf 148 AO |
| Meldung über ELSTER | Ja | Innerhalb eines Monats nach Anschaffung |
| DSFinV-K Export | Ja | Muss möglich sein |
| Aufbewahrung | Ja | Kassendaten grundsätzlich zehn Jahre |
| Umsatzsteuer auf dem Beleg | Nein | Stattdessen Hinweis auf Steuerbefreiung |
Bei Verstößen drohen Bußgelder bis 25.000 Euro. Die Höhe des eigenen Umsatzes spielt dafür keine Rolle. Eine Kassennachschau ist auch bei Kleinunternehmern jederzeit unangekündigt möglich.
Paragraf 6 KassenSichV legt fest, was ein Beleg mindestens enthalten muss. Dazu gehören Name und Anschrift des Unternehmers, Datum und Zeitpunkte des Vorgangs, Menge und Art der Ware oder Leistung, die Transaktionsnummer, die Seriennummern von Kasse und TSE sowie Prüfwert und Signaturzähler. Für den Steuerteil gilt eine Besonderheit. Statt Entgelt mit Steuerbetrag und Steuersatz verlangt die Vorschrift im Fall einer Steuerbefreiung einen Hinweis darauf, dass eine Steuerbefreiung gilt.
Richten Sie Ihre Kasse deshalb so ein, dass auf jedem Beleg ein Hinweis auf die Kleinunternehmerregelung nach Paragraf 19 UStG erscheint. Die meisten Kassensysteme bieten dafür eine Einstellung. Prüfen Sie den ersten Beleg nach der Einrichtung genau. Mehr zu den Belegangaben finden Sie im Beitrag Bonpflicht.
Ab 1. Januar 2025 müssen alle Unternehmen E Rechnungen empfangen können. Das gilt auch für Kleinunternehmer. Beim Ausstellen gibt es dagegen eine Erleichterung. Nach Paragraf 34a UStDV können Rechnungen über steuerfreie Umsätze von Kleinunternehmern immer als sonstige Rechnung übermittelt werden, also zum Beispiel als PDF oder auf Papier. Die Pflicht zur Ausstellung von E Rechnungen, die ab 1. Januar 2027 für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz und ab 1. Januar 2028 für alle gilt, trifft Kleinunternehmer damit für ihre steuerfreien Umsätze nicht.
Eine Rechnung eines Kleinunternehmers muss unter anderem Name und Anschrift beider Seiten, Steuernummer oder Identifikationsnummer, Ausstellungsdatum, Art und Menge der Leistung sowie das Entgelt mit einem Hinweis auf die Steuerbefreiung nach Paragraf 19 UStG enthalten. Mehr zum Thema bietet der Beitrag E Rechnung.
Kleinunternehmer brauchen selten ein großes System. Wichtig sind eine einfache Bedienung, eine zertifizierte TSE, die richtige Einstellung für die Steuerbefreiung, ein sauberer Export und überschaubare Kosten. Häufig reicht eine Kassen App auf einem vorhandenen Smartphone oder Tablet.
Günstiger Einstieg für wenige Verkäufe, etwa auf Märkten oder im Nebenerwerb.
Mehr Übersicht für kleine Läden und Dienstleister mit Laufkundschaft.
Kartenzahlung ohne großen Vertrag, Gebühren je Zahlung.
Ohne Technik, aber mit täglichem Kassenbericht und Zählprotokoll.
Mehr erfahren
Prüfen Sie in den Profilen von Anbietern wie helloCash, ready2order oder SumUp, ob die Kleinunternehmerregelung in der Kasse eingestellt werden kann. Für typische Kleinbetriebe wie Kleingewerbe, Hofladen oder Handwerk mit gelegentlichem Barverkauf finden Sie passende Hinweise auf den Branchenseiten.
Wer wächst, verlässt irgendwann die Kleinunternehmerregelung. Dann müssen Preise neu kalkuliert und Steuersätze in der Kasse hinterlegt werden. Jeder Artikel braucht den richtigen Steuersatz, und der Hinweis auf die Steuerbefreiung muss vom Beleg verschwinden. Planen Sie diesen Wechsel rechtzeitig, idealerweise zum Jahreswechsel, wenn absehbar ist, dass die Vorjahresgrenze überschritten wurde.
Eine Kasse, die diesen Wechsel ohne Neuinstallation erlaubt, spart Aufwand. Fragen Sie danach, bevor Sie sich entscheiden. Hinweise zur Struktur der Artikel bietet der Beitrag Warengruppen anlegen.
Gerade für Kleinunternehmer zählt jeder Euro. Da keine Vorsteuer abgezogen werden kann, wirken Bruttopreise für Hardware und Software voll auf die Kosten. Vergleichen Sie deshalb die Gesamtkosten über mehrere Jahre, einschließlich TSE, Gebühren für Kartenzahlungen und Zusatzmodule. Hinweise für schmale Budgets gibt der Beitrag Kassensystem mit kleinem Budget. Über den Preisrechner können Sie mehrere Angebote auf einmal einholen.
Geben Sie im Preisrechner an, dass Sie die Kleinunternehmerregelung nutzen, und erhalten Sie passende Angebote.
Kleinunternehmer brauchen selten Warenwirtschaft, Filialsteuerung oder Tischpläne. Diese Aufteilung hilft, nicht für unnötige Module zu zahlen.
| Unverzichtbar | Oft sinnvoll | Meist verzichtbar |
|---|---|---|
| Zertifizierte TSE | Kartenzahlung | Warenwirtschaft mit Lager |
| Belegausgabe auf Papier oder digital | Einfache Artikelliste | Mehrere Kassenplätze |
| DSFinV K Export | Tagesberichte und Export an das Steuerbüro | Filialverwaltung |
| Einstellung ohne Umsatzsteuerausweis | Terminbuchung bei Dienstleistern | Kundenkarten und Treueprogramme |
Oft reicht eine App auf dem eigenen Gerät, mehr dazu bei der Smartphone Kasse. Wie weit Sie die Kosten senken können, zeigen die Beiträge kostenloses Kassensystem und Kassensystem ohne monatliche Kosten.
Eine Registrierkasse ist für Kleinunternehmer keine Pflicht. Wer wenige Barumsätze hat, kann eine offene Ladenkasse führen. Dann muss das Kassenbuch täglich, vollständig und nachvollziehbar geführt werden, inklusive Zählprotokoll. Bei vielen kleinen Verkäufen wird das schnell aufwändig, dann spart eine Registrierkasse für Kleinunternehmer Zeit und Fehler. Wichtig für beide Wege, auf Belegen darf keine Umsatzsteuer ausgewiesen werden, stattdessen gehört ein Hinweis auf die Steuerbefreiung darauf. Prüfen Sie, ob Ihre Kasse dafür eine passende Einstellung bietet, und stimmen Sie den Belegtext mit Ihrem Steuerbüro ab. Wie ein Kassenbuch richtig geführt wird, erklärt der Beitrag Kassenbuch führen. Beispiele aus der Praxis finden Sie auf der Seite für das Kosmetikstudio.
Ja, wenn sie eine elektronische Kasse nutzen. Die TSE Pflicht gilt unabhängig vom Umsatz und von der Kleinunternehmerregelung.
Nein. Eine Pflicht zur elektronischen Kasse gibt es nicht. Eine offene Ladenkasse mit täglichem Kassenbericht ist möglich.
Neben den üblichen Angaben ein Hinweis darauf, dass für die Leistung eine Steuerbefreiung gilt, statt Steuersatz und Steuerbetrag.
Der Gesamtumsatz darf im Vorjahr 25.000 Euro nicht überschritten haben und im laufenden Jahr 100.000 Euro nicht überschreiten.
Für ihre steuerfreien Umsätze nicht. Nach Paragraf 34a UStDV dürfen sie immer als sonstige Rechnung übermitteln. Empfangen müssen sie E Rechnungen aber können.
Ja. Jede elektronische Kasse ist über ELSTER zu melden, unabhängig von der Kleinunternehmerregelung.
Dann gilt die Regelbesteuerung. Sie müssen Steuersätze in der Kasse hinterlegen und den Hinweis auf die Steuerbefreiung entfernen. Klären Sie den Zeitpunkt mit dem Steuerbüro.
Geeignet ist eine Kasse mit zertifizierter TSE, Belegausgabe und DSFinV K Export, die sich ohne Umsatzsteuerausweis einstellen lässt. Für die meisten Kleinunternehmer genügt eine App auf Smartphone oder Tablet mit Bondrucker oder digitalem Beleg.
Ja, wenn Sie keine elektronische Kasse nutzen und Ihre Bareinnahmen täglich vollständig im Kassenbuch mit Kassenbericht erfassen. Das Kassenbuch muss nachvollziehbar und unveränderbar geführt werden.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Lösungen für kleine Betriebe.
Günstig starten.
Kasse ohne Technik.
Mehr erfahren
Was beim Empfang gilt.
Preisrechner
Anbietervergleich