
Startseite » Kassensystem Vergleich » Kassensystem Wissen » Kassensystem steuerlich absetzen, Hardware, Abo und TSE richtig behandeln
Ein Kassensystem ist für fast jeden Betrieb mit Barumsatz eine Pflichtausgabe. Die gute Nachricht ist, dass die Kosten betrieblich veranlasst sind und deshalb den Gewinn mindern. Entscheidend ist, wann sie das tun. Manche Ausgaben sind sofort Betriebsausgabe, andere werden über mehrere Jahre abgeschrieben. Für die TSE gibt es eigene Regeln des Bundesfinanzministeriums. Dieser Beitrag gibt einen Überblick, wie Hardware, Software, Abo, TSE und Service steuerlich behandelt werden und worauf Sie bei Belegen und Buchung achten sollten. Er ersetzt keine Steuerberatung.
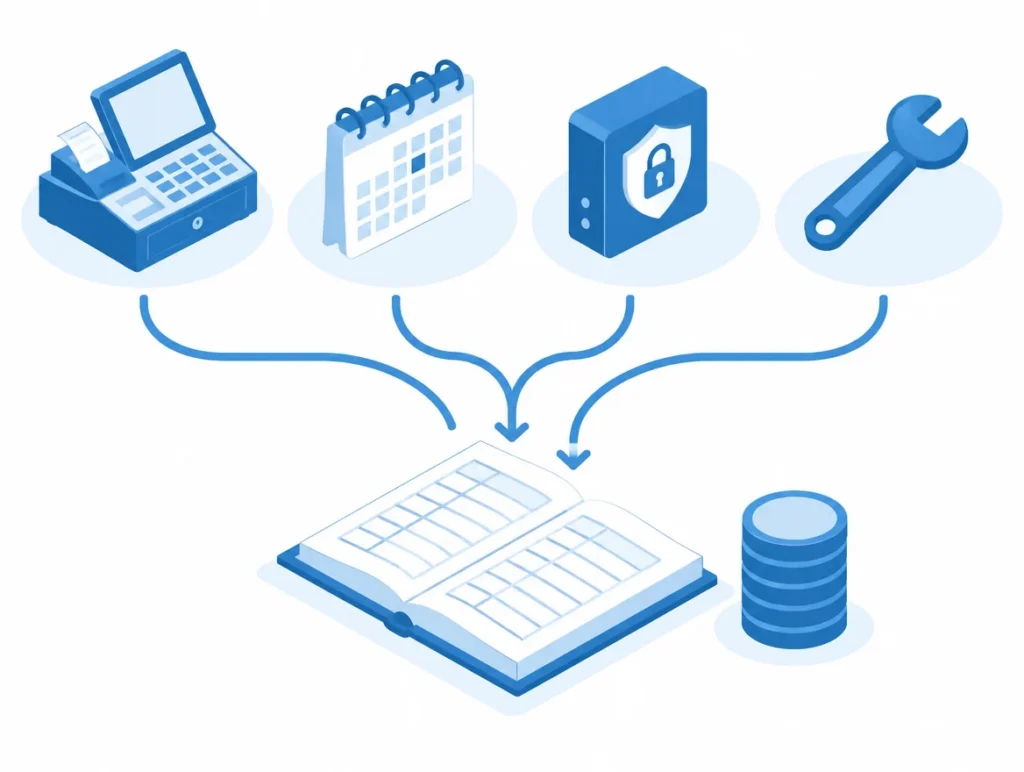
Grundsätzlich sind alle Ausgaben, die durch den Betrieb veranlasst sind, Betriebsausgaben. Bei einem Kassensystem betrifft das nahezu jede Position. Wichtig ist nicht ob, sondern wie die Kosten berücksichtigt werden. Die folgende Übersicht zeigt die typische Behandlung. Im Einzelfall kann Ihr Steuerbüro anders entscheiden, etwa wenn mehrere Geräte eine feste Einheit bilden.
| Kostenart | Typische Behandlung | Zeitpunkt |
|---|---|---|
| Software Abo und Cloud Gebühren | Betriebsausgabe | im Jahr der Zahlung beziehungsweise des Aufwands |
| Cloud TSE mit laufendem Entgelt | Betriebsausgabe laut BMF | laufend |
| Hardware bis 800 Euro netto | geringwertiges Wirtschaftsgut, Sofortabzug möglich | Jahr der Anschaffung |
| Hardware über 800 Euro netto | Abschreibung über die Nutzungsdauer | über mehrere Jahre |
| TSE als USB Stick oder Karte | selbständiges Wirtschaftsgut, drei Jahre laut BMF | über drei Jahre oder Vereinfachungsregel |
| Wartung, Support, Reparatur | Betriebsausgabe | im Jahr des Aufwands |
| Einrichtung und Schulung | Betriebsausgabe oder Teil der Anschaffungskosten | je nach Zusammenhang |
| Verbrauchsmaterial wie Bonrollen | Betriebsausgabe | im Jahr des Kaufs |
Eine Übersicht über typische Kostenblöcke eines Kassensystems finden Sie im Beitrag zu den Kosten eines Kassensystems.
Bei gekaufter Hardware hängt die Behandlung vom Nettopreis des einzelnen Wirtschaftsguts ab. Nach Paragraf 6 Absatz 2 EStG können selbständig nutzbare Wirtschaftsgüter mit Anschaffungskosten bis 800 Euro netto im Jahr der Anschaffung voll als Betriebsausgabe abgezogen werden. Das betrifft oft einzelne Geräte wie einen Bondrucker, einen Scanner oder ein einfaches Tablet. Ob ein Gerät selbständig nutzbar ist oder nur zusammen mit der Kasse funktioniert, kann die Einordnung verändern.
Liegt der Preis darüber, wird das Gerät über die betriebsgewöhnliche Nutzungsdauer abgeschrieben. Die amtliche AfA Tabelle für allgemein verwendbare Anlagegüter nennt für Registrierkassen sechs Jahre. Für Computerhardware und Software hat das Bundesfinanzministerium mit Schreiben vom 26. Februar 2021 eine Nutzungsdauer von einem Jahr zugelassen. Ob eine PC Kasse oder ein Tablet Kassensystem darunter fällt, ist eine Frage des Einzelfalls. Klären Sie das unbedingt mit Ihrem Steuerbüro.
Eine klassische Registrierkasse für 1.200 Euro netto würde bei sechs Jahren Nutzungsdauer linear mit 200 Euro pro Jahr abgeschrieben, im ersten Jahr zeitanteilig ab dem Monat der Anschaffung. Das Beispiel dient nur der Veranschaulichung.
Mit Schreiben vom 21. August 2020 hat das Bundesfinanzministerium die steuerliche Behandlung der TSE Kosten geregelt. Danach unterscheidet die Finanzverwaltung nach der Bauform.
Ein späteres BMF Schreiben vom 30. August 2023 hat diese Grundsätze auf weitere Aufzeichnungssysteme wie EU Taxameter und Wegstreckenzähler übertragen. Technische Hintergründe zur Sicherheitseinrichtung finden Sie im Beitrag zur TSE im Kassensystem und auf der Produktseite zur TSE.
Viele Betriebe zahlen für ihre Kasse eine monatliche Gebühr. Diese laufenden Kosten für Software, Cloud Speicher, Updates und Support sind Betriebsausgaben in dem Zeitraum, für den sie anfallen. Werden Hardware und Software gemietet oder geleast, sind die laufenden Raten in der Regel ebenfalls Betriebsausgaben, solange das Gerät wirtschaftlich nicht Ihnen zugerechnet wird. Einmalige Lizenzzahlungen für eine Kassensoftware werden dagegen wie andere Software behandelt.
Achten Sie bei Vorauszahlungen für mehrere Jahre darauf, dass die Kosten bei bilanzierenden Betrieben auf die Laufzeit verteilt werden können. Auch hier hilft Ihr Steuerbüro bei der richtigen Zuordnung.
Typische Beispiele für laufende Kosten sind die Monatsgebühr der Kassensoftware, zusätzliche Lizenzen für weitere Geräte, Module für Warenwirtschaft oder Kundenbindung, Gebühren für eine Cloud TSE und Servicepauschalen für Hotline oder Vor Ort Einsatz. Prüfen Sie Ihre Rechnungen darauf, ob einzelne Positionen einmalig oder wiederkehrend sind, denn davon hängt die Buchung ab.
Neben der Einkommen oder Körperschaftsteuer spielt die Umsatzsteuer eine Rolle. Vorsteuerabzugsberechtigte Unternehmen können die in einer ordnungsgemäßen Rechnung ausgewiesene Umsatzsteuer als Vorsteuer geltend machen. Die Kosten fließen dann netto in den Gewinn ein. Kleinunternehmer nach Paragraf 19 UStG haben keinen Vorsteuerabzug. Bei ihnen wirken sich die Bruttokosten auf den Gewinn aus, für die Grenze der geringwertigen Wirtschaftsgüter ist aber der Nettobetrag maßgeblich.
Für kleine Betriebe aus dem Kleingewerbe oder Kleinbetriebe lohnt sich ein genauer Blick auf das Verhältnis von Kauf und Abo, weil sich die steuerliche Wirkung je nach Modell unterscheidet.
Kassendaten sind grundsätzlich zehn Jahre aufzubewahren, Buchungsbelege wie einzelne Bons seit 2025 acht Jahre. Klären Sie im Zweifel mit dem Steuerbüro, welche Frist für welche Unterlagen gilt. Die Anforderungen an eine ordnungsgemäße Kassenführung beschreibt der Beitrag zum GoBD konformen Kassensystem.
Hohe Einmalkosten, je nach Preis Sofortabzug oder Abschreibung. Die Steuerwirkung verteilt sich bei teurer Hardware auf mehrere Jahre.
Gleichmäßige monatliche Kosten, die laufend als Betriebsausgabe wirken. Planbar, aber über die Jahre oft höher in der Summe.
Steuerliche Vorteile sollten nicht allein über die Wahl des Modells entscheiden. Wichtiger sind Funktionen, Service und die Gesamtkosten über die geplante Nutzungszeit. Wie Sie Kosten und Nutzen gegenüberstellen, zeigt der Beitrag zum ROI eines Kassensystems. Ein passendes Kartenterminal gehört bei dieser Rechnung meist dazu.
Lassen Sie sich im Preisrechner kostenlos Angebote zusammenstellen und vergleichen Sie Kauf und Abo.
Ein Kassensystem steuerlich absetzen ist in aller Regel unproblematisch, denn die Kosten sind betrieblich veranlasst. Laufende Gebühren mindern den Gewinn sofort, günstige Einzelgeräte oft ebenfalls, teurere Hardware wird abgeschrieben. Für die TSE gelten die Regeln aus dem BMF Schreiben vom 21. August 2020. Sammeln Sie getrennte Rechnungen und stimmen Sie die Einordnung mit Ihrem Steuerbüro ab. Stand der Angaben Oktober 2026, keine Steuerberatung.
Ja. Kosten für Hardware, Software, TSE, Wartung und Schulung sind betrieblich veranlasst und mindern den Gewinn, entweder sofort oder über die Abschreibung.
Selbständig nutzbare Wirtschaftsgüter bis 800 Euro netto können als geringwertige Wirtschaftsgüter im Jahr der Anschaffung voll abgezogen werden.
Die amtliche AfA Tabelle nennt für Registrierkassen eine Nutzungsdauer von sechs Jahren.
Laut BMF ist eine TSE als Stick oder Karte ein selbständiges Wirtschaftsgut mit drei Jahren Nutzungsdauer. Für die erstmalige Ausrüstung bestehender Kassen wird ein Sofortabzug nicht beanstandet. Laufende Cloud Entgelte sind sofort abziehbar.
Ja, Abo, Cloud Gebühren, Support und Updates sind laufende Betriebsausgaben.
Das BMF hat sie für Computerhardware und Software zugelassen. Ob Ihre PC oder Tablet Kasse darunter fällt, klären Sie mit Ihrem Steuerbüro.
Kleinunternehmer haben keinen Vorsteuerabzug, die Bruttokosten wirken sich auf den Gewinn aus. Für die GWG Grenze zählt der Nettobetrag.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Welche Kosten bei Kauf, Abo und Service anfallen.
So rechnen Sie Nutzen und Kosten gegeneinander.
Bauformen und Aufgaben der Sicherheitseinrichtung.
Kassen auf Tablet Basis im Überblick.
Einfache Kassen für kleine Betriebe.