
Startseite » Kassensystem Vergleich » Kassensystem Wissen » Offene Ladenkasse richtig führen, Pflichten, Kassenbericht und Grenzen
Nicht jeder Betrieb arbeitet mit einer elektronischen Kasse. Wer Bargeld in einer Geldkassette oder Schublade sammelt und die Einnahmen am Abend zählt, führt eine offene Ladenkasse. Das ist in Deutschland derzeit erlaubt, eine TSE brauchen Sie dafür nicht. Ein Regierungsentwurf sieht ab 2028 allerdings eine Kassenpflicht für Betriebe mit mehr als 100.000 Euro Umsatz vor. Einfach ist diese Form der Kassenführung trotzdem nicht. Das Finanzamt erwartet einen sauberen täglichen Kassenbericht, nachvollziehbare Belege und eine Kasse, die jederzeit geprüft werden kann. Dieser Ratgeber erklärt, welche Regeln gelten, wie der Kassenbericht aufgebaut ist und ab wann ein Kassensystem die bessere Wahl ist.
Eine offene Ladenkasse ist jede Form der Bargeldkasse ohne elektronische Aufzeichnung. Typisch sind eine Geldkassette, eine Kassenschublade ohne Software oder ein einfaches Wechselgeldfach. Die Einnahmen werden nicht pro Verkauf elektronisch gespeichert, sondern am Ende des Tages aus dem gezählten Bargeld ermittelt.
Man findet diese Form vor allem bei kleinen Betrieben mit überschaubarem Umsatz, etwa auf dem Wochenmarkt, im Hofladen, am Kiosk oder bei Vereinsfesten. Wichtig ist die Abgrenzung. Sobald Sie ein elektronisches Gerät mit Kassenfunktion nutzen, also etwa eine elektronische Registrierkasse oder eine App, handelt es sich nicht mehr um eine offene Ladenkasse. Dann gelten die Regeln für elektronische Aufzeichnungssysteme mit TSE, Belegausgabe und Meldung beim Finanzamt.
Grundsätzlich müssen Geschäftsvorfälle einzeln, vollständig, richtig, zeitgerecht und geordnet aufgezeichnet werden. Für die offene Ladenkasse gibt es eine Erleichterung. Wer Waren an eine Vielzahl nicht bekannter Personen gegen Barzahlung verkauft, muss die einzelnen Verkäufe aus Zumutbarkeitsgründen nicht einzeln festhalten. Diese Ausnahme gilt nur, solange kein elektronisches Aufzeichnungssystem im Einsatz ist.
Für Dienstleistungen wird die Erleichterung von der Finanzverwaltung enger ausgelegt. Ein Friseur oder ein Handwerksbetrieb sollte daher genau prüfen lassen, ob Einzelaufzeichnungen nötig sind. Unabhängig davon gelten für alle Betriebe mit offener Ladenkasse die folgenden Grundpflichten.
Eine Pflicht zur Belegausgabe besteht bei der offenen Ladenkasse nicht, weil sie an elektronische Aufzeichnungssysteme geknüpft ist. Auch die Meldung über ELSTER betrifft nur elektronische Kassen. Viele Kunden erwarten trotzdem eine Quittung, etwa für die eigene Abrechnung, und sollten sie auf Wunsch bekommen.
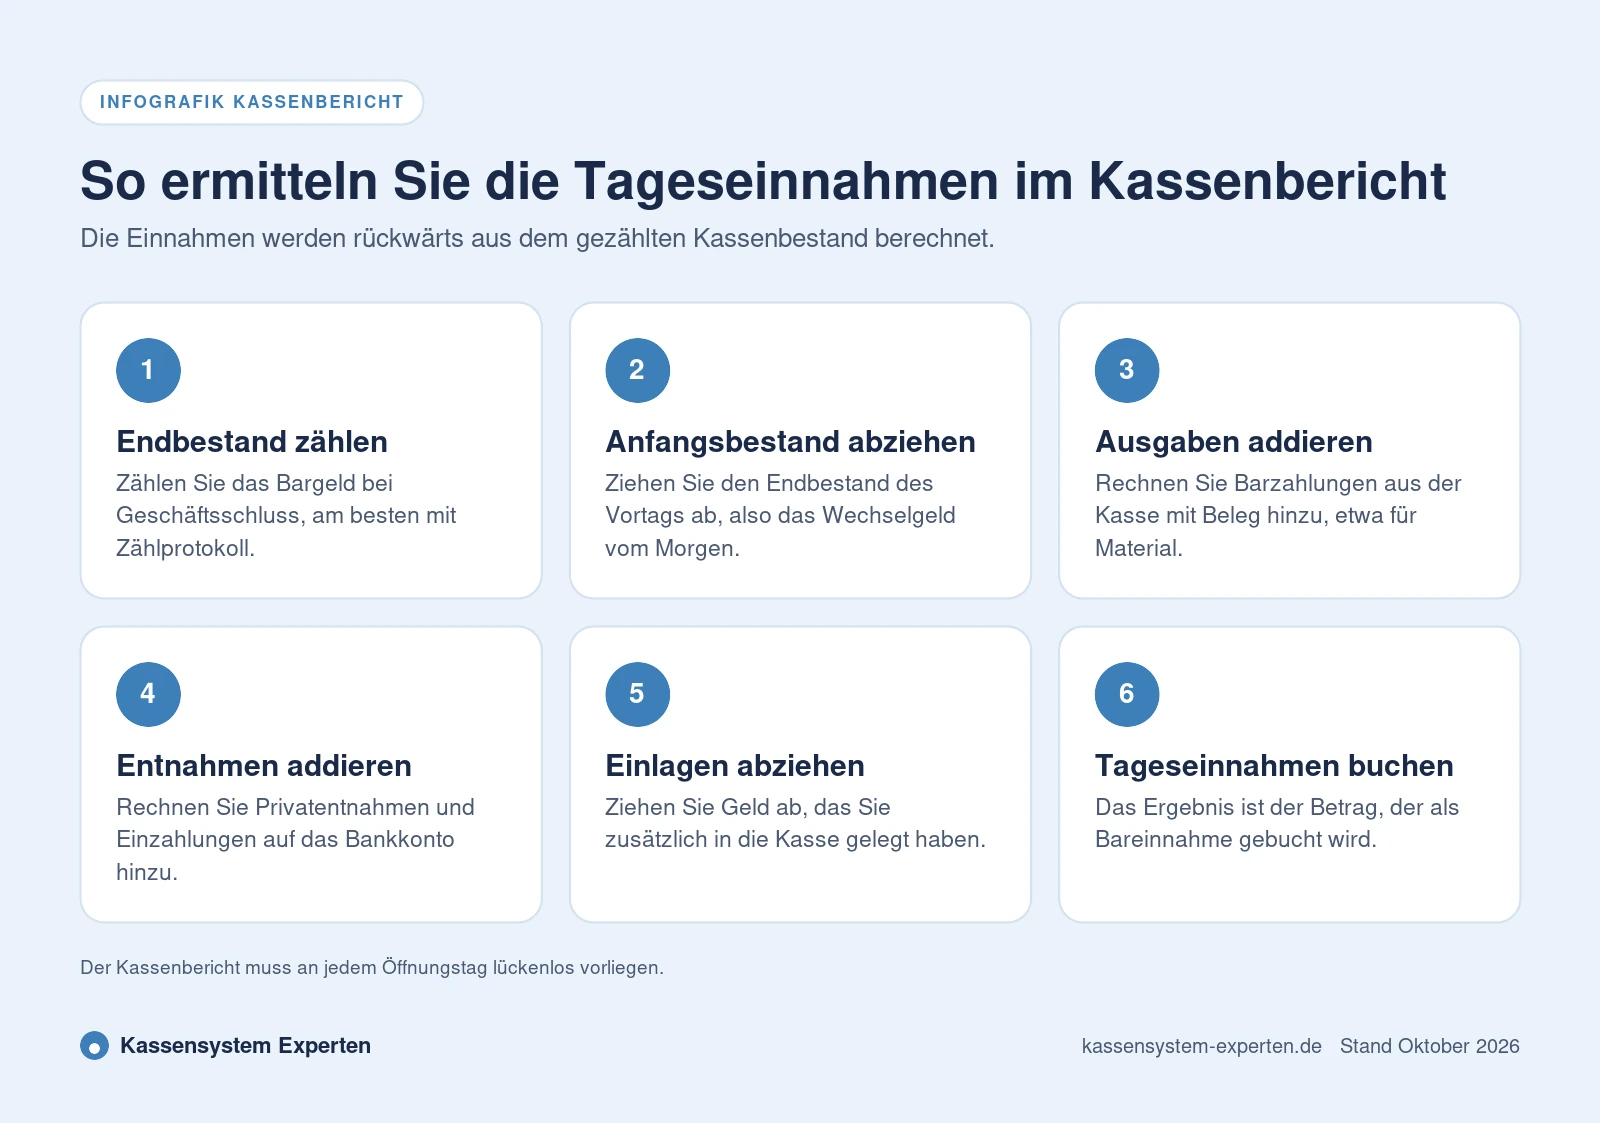
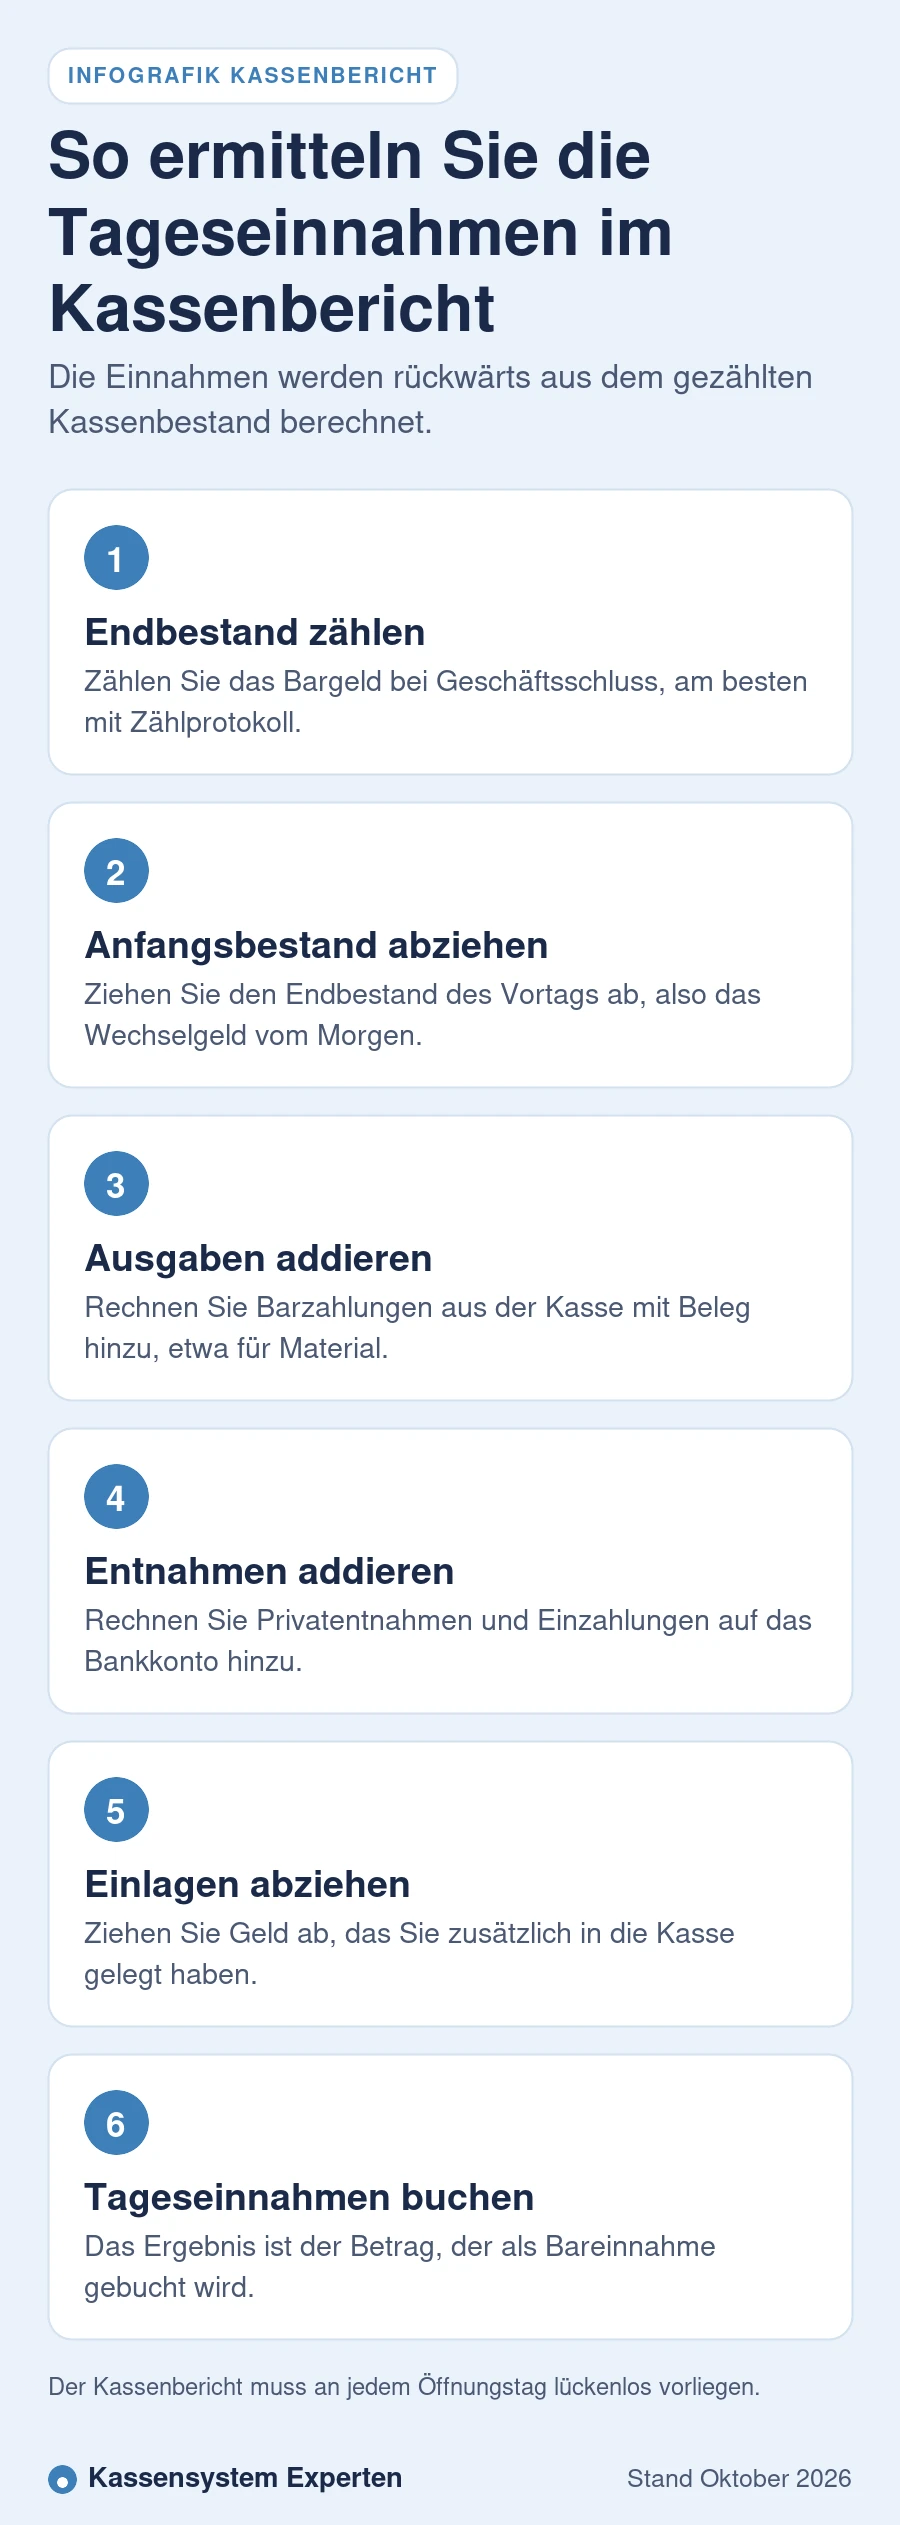
Herzstück der offenen Ladenkasse ist der Kassenbericht. Er ermittelt die Tageseinnahmen rückwärts aus dem gezählten Kassenbestand. Man spricht deshalb auch von einer retrograden Ermittlung. Damit das Ergebnis stimmt, müssen alle Bewegungen des Tages vollständig erfasst sein.
| Position | Bedeutung |
|---|---|
| Kassenendbestand | Gezähltes Bargeld bei Geschäftsschluss |
| abzüglich Kassenanfangsbestand | Endbestand des Vortags, also das Wechselgeld vom Morgen |
| zuzüglich Ausgaben | Barzahlungen aus der Kasse mit Beleg, etwa für Material |
| zuzüglich Entnahmen | Privatentnahmen und Einzahlungen auf das Bankkonto |
| abzüglich Einlagen | Geld, das Sie zusätzlich in die Kasse gelegt haben |
| ergibt Tageseinnahmen | Der Betrag, der als Bareinnahme gebucht wird |
Die Finanzverwaltung erwartet, dass der Endbestand tatsächlich gezählt wird. Ein Zählprotokoll mit der Anzahl der Scheine und Münzen je Stückelung macht die Zählung nachvollziehbar und wird in der Praxis dringend empfohlen. Der Kassenbericht muss lückenlos an jedem Öffnungstag vorliegen und darf nachträglich nicht unbemerkt geändert werden. Wer ihn am Computer führt, sollte deshalb ein Programm nutzen, das Änderungen protokolliert.
Bei Betriebsprüfungen fallen offene Ladenkassen häufig auf, weil der Kassenbericht Lücken hat. Ein negativer Kassenbestand ist ein klares Warnsignal, denn in einer echten Kasse kann nie weniger als null Euro liegen. Auch runde Beträge an vielen Tagen in Folge oder fehlende Zählprotokolle wecken Zweifel.
Rechnerisch weniger als null Euro in der Kasse. Das deutet auf nicht erfasste Einlagen oder falsche Ausgaben hin.
Für einen Öffnungstag liegt kein Kassenbericht vor. Damit ist die Kassenführung nicht mehr lückenlos.
Barzahlungen aus der Kasse ohne Quittung lassen sich nicht nachprüfen und werden oft nicht anerkannt.
Überschriebene oder neu erstellte Berichte ohne Protokoll mindern die Beweiskraft der Unterlagen.
Ist die Kassenführung nicht ordnungsgemäß, darf das Finanzamt die Besteuerungsgrundlagen schätzen. Das kann teuer werden. Lassen Sie Ihren Kassenbericht im Zweifel vom Steuerbüro prüfen.
Die Kassennachschau nach Paragraf 146b AO ist jederzeit unangekündigt möglich, auch bei Betrieben ohne elektronische Kasse. Die Prüferin oder der Prüfer kann einen sogenannten Kassensturz verlangen, also das Bargeld zählen lassen und mit den Aufzeichnungen abgleichen. Außerdem werden die Kassenberichte der Vortage und die Belege eingesehen.
Bereiten Sie sich darauf vor, indem Sie die Unterlagen griffbereit halten und Ihr Personal einweisen. Mitarbeitende sollten wissen, wo die Kassenberichte liegen und wen sie im Fall einer Prüfung anrufen. Mehr zu den allgemeinen Anforderungen an Kassen lesen Sie im Ratgeber zur Kassensystem Pflicht.
Die offene Ladenkasse spart Anschaffungskosten und kommt ohne TSE aus. Dafür kostet der tägliche Kassenbericht Zeit, und Auswertungen nach Artikeln oder Uhrzeiten sind kaum möglich. Kartenzahlungen lassen sich zwar über ein separates Terminal annehmen, müssen dann aber gesondert im Kassenbericht berücksichtigt werden.
Ein elektronisches System nimmt diese Arbeit weitgehend ab. Ein Tablet Kassensystem erstellt Tagesabschlüsse automatisch, zeigt Umsätze nach Warengruppen und verbindet sich mit dem Kartenterminal. Für kleine Läden wie einen Kiosk gibt es Einstiegstarife, die schon mit wenig Hardware auskommen. Im Gegenzug gelten dann die Pflichten für elektronische Kassen, also TSE, Belegausgabe, Meldung über ELSTER und Export im DSFinV-K Format.
| Kriterium | Offene Ladenkasse | Elektronisches Kassensystem |
|---|---|---|
| TSE | nicht nötig | Pflicht seit 1. Januar 2020 |
| Belegausgabe | keine Pflicht | Pflicht, auch digital möglich |
| Tagesabschluss | manuell mit Kassenbericht | automatisch |
| Auswertungen | kaum möglich | nach Artikeln, Zeiten und Personal |
| Aufwand pro Tag | hoch | gering |
Im Preisrechner sehen Sie, welche Kassensysteme zu Ihrem Betrieb passen, kostenlos und unverbindlich.
Wer bei der offenen Ladenkasse bleibt, sollte feste Abläufe einführen. So vermeiden Sie Fehler, die später bei einer Prüfung schwer zu erklären sind.
Der wichtigste Unterschied zwischen offener Ladenkasse und Registrierkasse liegt in der Aufzeichnung. Die Registrierkasse erfasst jeden Verkauf einzeln, sichert ihn über die TSE und gibt einen Beleg aus. Bei der offenen Ladenkasse wird die Tageseinnahme über den Kassenbericht ermittelt, also aus Kassenbestand am Abend, Ausgaben, Entnahmen und Bestand am Morgen.
| Punkt | Offene Ladenkasse | Registrierkasse |
|---|---|---|
| Belegausgabepflicht | besteht nicht, Quittung auf Wunsch | besteht seit 1. Januar 2020 |
| TSE | nicht erforderlich | Pflicht |
| Einzelaufzeichnung | unter Bedingungen entbehrlich | jeder Vorgang einzeln |
| Meldung über ELSTER | entfällt | Pflicht |
| Täglicher Aufwand | Zählprotokoll und Kassenbericht | Tagesabschluss per Knopfdruck |
Eine Kassenbon Pflicht bei offener Ladenkasse gibt es damit nicht, die Belegausgabepflicht knüpft an das elektronische Aufzeichnungssystem an. Mehr zur Belegausgabe lesen Sie im Beitrag zur Bonpflicht.
Ein offenes Kassensystem, also eine Kasse ohne elektronische Aufzeichnung, ist derzeit erlaubt. Ab 2028 soll das nach dem Regierungsentwurf nur noch unterhalb der Grenzen der geplanten Kassenpflicht gelten. Damit die Einzelaufzeichnung entfallen darf, müssen allerdings bestimmte Voraussetzungen vorliegen.
Typisch ist die offene Kasse auf Märkten, im Blumenladen mit wenig Kartenzahlung oder beim Foodtruck in der Startphase. Wie das Kassenbuch korrekt geführt wird, zeigt der Beitrag Kassenbuch führen. Wer auf eine elektronische Kasse umsteigen möchte, findet im Ratgeber Registrierkasse kaufen die nächsten Schritte. Klären Sie im Zweifel mit Ihrem Steuerbüro, ob die Voraussetzungen in Ihrem Betrieb erfüllt sind.
Nach dem Regierungsentwurf des Zweiten Kassengesetzes, den das Bundeskabinett am 23. September 2026 beschlossen hat, soll die offene Ladenkasse ab dem 1. Januar 2028 nicht mehr für alle Betriebe ausreichen. Wer mehr als 100.000 Euro Gesamtumsatz im Kalenderjahr erzielt, müsste dann ein elektronisches Aufzeichnungssystem mit TSE nutzen. Das Gesetz ist noch nicht verabschiedet.
Wer heute mit Geldkassette arbeitet und über der Grenze liegt, sollte den Umstieg frühzeitig planen. Einzelheiten lesen Sie im Beitrag Kassenpflicht 2028 im Regierungsentwurf, passende Systeme finden Sie über den Preisrechner.
Nein. Die TSE ist nur für elektronische Aufzeichnungssysteme mit Kassenfunktion vorgeschrieben. Eine reine Geldkassette ohne Elektronik braucht keine TSE.
Eine gesetzliche Belegausgabepflicht besteht nur bei elektronischen Kassen. Auf Wunsch sollten Sie Ihren Kunden aber eine Quittung ausstellen.
Nein. Die Meldung über ELSTER betrifft elektronische Kassen. Die offene Ladenkasse wird nicht gemeldet.
Kassenbücher und Kassenberichte unterliegen den gesetzlichen Aufbewahrungsfristen. Seit 2025 gelten für Buchungsbelege acht Jahre, für Bücher weiterhin zehn Jahre. Klären Sie die Zuordnung im Einzelfall mit Ihrem Steuerbüro.
Ja. Ein Kartenterminal ohne Kassenfunktion ist möglich. Die Kartenumsätze müssen Sie im Kassenbericht aber sauber von den Bareinnahmen trennen.
Nein. Sie gilt beim Verkauf von Waren an viele unbekannte Kunden gegen Bargeld und nur ohne elektronisches System. Bei Dienstleistungen ist die Auslegung enger.
Nein, die Belegausgabepflicht gilt für elektronische Aufzeichnungssysteme. Bei einer offenen Ladenkasse sollten Sie auf Wunsch aber eine Quittung ausstellen können.
Gemeint ist eine Kasse ohne elektronische Aufzeichnung, meist eine Geldkassette oder Schublade. Die Einnahmen werden täglich über Zählprotokoll und Kassenbericht ermittelt und im Kassenbuch festgehalten.
Nach dem Regierungsentwurf nur noch für Betriebe mit höchstens 100.000 Euro Gesamtumsatz oder weniger als 12.000 Euro Barumsatz im Jahr sowie für künftige Ausnahmen per Verordnung. Wer darüber liegt, bräuchte ab 2028 eine elektronische Kasse mit TSE. Das Gesetz ist noch nicht verabschiedet.
Laut Entwurf der Gesamtumsatz des Jahres 2026. Wird die Grenze erst 2027 oder später überschritten, gilt die Pflicht ab dem 1. Juli des Folgejahres.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Wann eine elektronische Kasse vorgeschrieben ist und wann nicht.
Einfache elektronische Kassen für kleine Betriebe.
Schnell kassieren mit wenig Hardware.
Flexible Kasse mit automatischem Tagesabschluss.
Preisrechner
Anbietervergleich